我就是这么愣住的。去年底,我的主力机屏幕摔出了一道裂纹,想着“再撑撑,等618肯定有折扣”。结果618不仅没等到降价,反而等来了小米9款手机同步涨价。点进评论区,满屏都是“手机涨价速度比工资涨幅还快”“我连手机都买不起了”。
那一刻我才意识到,“再等等总会降的”这条延续了十年的消费铁律,在今年彻底失效了。

发生了什么:一场覆盖全行业的涨价风暴
这不是某个品牌的个别行为。
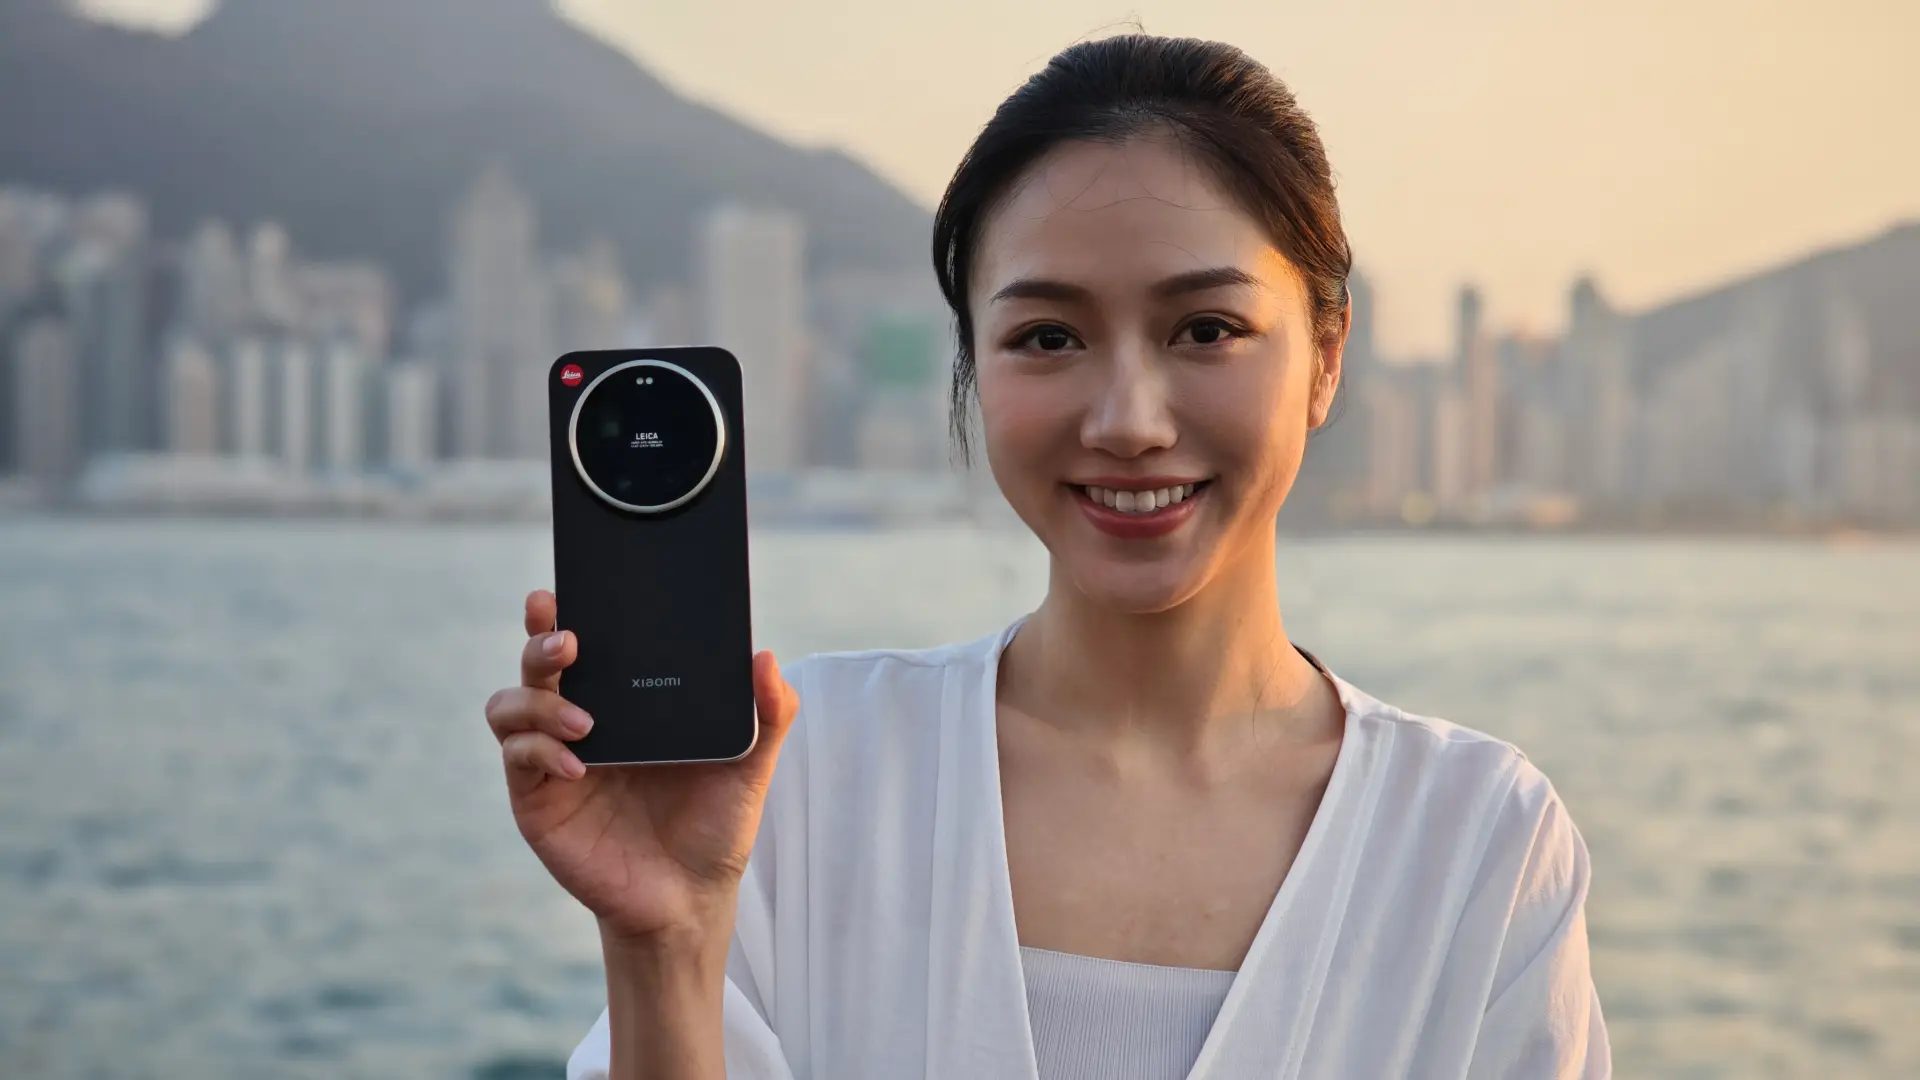
今年3月,OPPO率先打响了涨价第一枪。官方商城发布公告,自3月16日起对A系列、K系列及一加部分机型上调价格。随后vivo、荣耀跟进。到了8月2日,连长期被视为“性价比守门员”的小米也启动了年内第三轮调价。
小米17系列涨价400至500元,REDMI K90、Turbo 5全系上调300元,9款主力机型同步执行新价。
华为终端BG董事长余承东也在8月5日的新品发布会上公开坦言:“内存高昂涨价,所有的手机之后可能都要大规模涨价,否则按原来的价格都是亏损销售。”
数据比感受更残酷。根据GfK中国数据,国产手机平均售价已从2019年的2685元攀升至2023年Q3的3480元,并在2024年继续上扬至约4000元。而IDC预测,2026年全球手机均价还将再涨14%,达到创纪录的523美元。
换句话说,五年前花三千块能买到的手机,现在得花四千。而且还在涨。
当然了,这不只是中国市场的现象。全球都一样。
谁在背后推高价格?答案你可能想不到
涨价最直接的推手,是存储芯片。
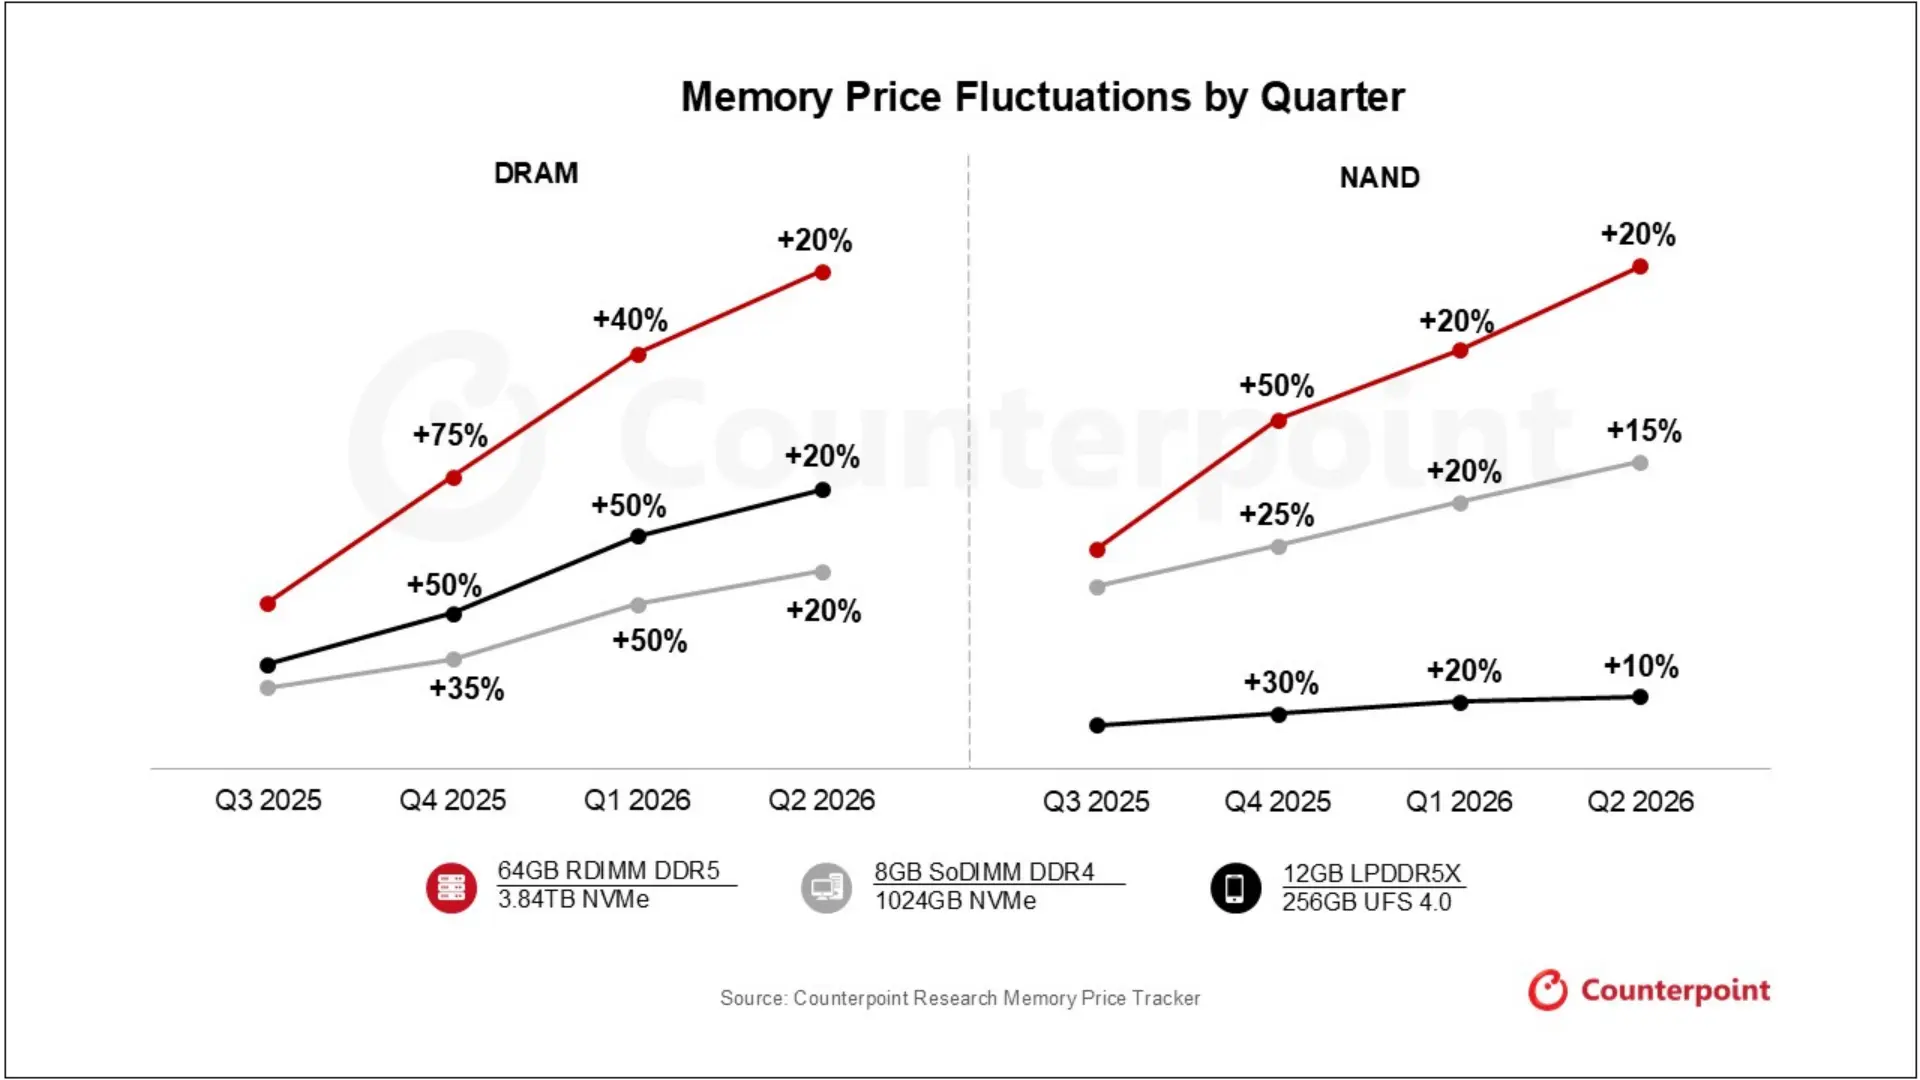
你可能不太熟悉DRAM和NAND这两个词。简单说,DRAM是手机的“短期记忆”(运行内存),NAND是“长期记忆”(存储空间)。这两样东西,占了手机成本的大头。
过去十年,手机存储芯片的成本占整机物料总成本不过10%到15%。但如今这个数字已经飙升至30%到40%。小米集团总裁卢伟冰曾公开算过一笔账:同版本内存价格相比去年一季度飙升近4倍,一台12GB+512GB的主流手机,仅因为内存涨价,单台物料成本就增加了约1500元。
1500元是什么概念?很多千元机的整机利润都不到这个数。
那存储芯片为什么涨得这么猛?
答案藏在另一个你可能更熟悉的词里,AI。
AI“吃掉”了手机的零件
全球DRAM和NAND闪存的产能,长期被三星、SK海力士、美光三家头部企业垄断。过去十年,消费电子(手机、电脑)一直是它们最大的客户,整个行业的产能分配和价格体系都维持着稳定的平衡。
但AI大模型和AI服务器的爆发式增长,彻底打破了这份平衡。
AI训练和推理需要消耗海量的高规格存储芯片。与对价格极其敏感的手机厂商不同,AI厂商对价格几乎不敏感,他们愿意出更高的价格,优先锁定全部优质产能。
2025年10月,OpenAI以“星际之门”为名,与三星和SK海力士签下协议,锁定每月高达90万片DRAM晶圆供应。这大致相当于当时全球DRAM月产能的40%。
一家公司,吃掉全球四成的“内存产能”。剩下的所有手机厂商、电脑厂商,去抢剩下的六成。
而这只是开始。行业数据显示,2026年AI产业预计占用全球内存产能的66%,留给消费电子的只剩34%。
这就像原本一条街上只有几家餐馆,大家客源稳定、价格合理。突然来了个巨无霸企业,愿意出双倍价钱包圆所有食材,其他餐馆要么跟着涨价,要么关门。

谁最受伤?千元机正在消失
这场涨价风暴对高端旗舰的影响相对有限,毕竟旗舰机本来就贵,成本上涨几百上千元,在万元售价里占比不高。
但中低端机型,几乎被直接“击穿”。
Omdia发布的数据显示,2026年第一季度,400美元以下入门手机的存储成本已接近整机BOM成本的60%,而售价在99美元以下的全球最低端入门机型,存储成本占比甚至超过了64%。
这意味着什么?一台卖1999元的手机,光存储芯片的成本就超过1200元。再加上屏幕、处理器、电池、组装、研发、营销,部分入门机型卖一台亏一台,已经成为行业常态。
这也直接解释了为什么曾经遍地走的千元机正在快速减少。没有厂商愿意长期做赔本买卖。
Redmi Note 17系列标准版起售价从上一代的999元直接跳到1299元,原有12GB+256GB版本被取消。1000元以内档位的入门新机,在市场上几乎绝迹。
知乎上有位@等等党老李攒了1.6万赞的回答,他说:“我就死等,反正现在手机还能用,等到千元机回归。”
这话听着挺硬气,但现实是,千元机回归的概率,跟当年“等等党终将胜利”一样,越来越低了。
厂商的困局:涨价是死,不涨也是死
面对成本暴增,手机厂商的选择非常有限。
要么直接涨价,把成本转嫁给消费者。要么压缩低端产品线,削减入门机型产能。要么,像小米那样,两条路都走。
但涨价也有代价。IDC数据显示,2026年第二季度中国智能手机出货量约为6601万台,同比下降4.3%,已连续多个季度同比下滑。Counterpoint预测2026年全球出货量将同比下降13.9%,降至约10.8亿部,创2013年以来新低。
出货量在跌,价格在涨。消费者用脚投票,越来越多的人选择“再撑两年”。
国内用户的平均换机周期已经从2020年的24个月延长到了40个月以上。三年多才换一次手机,正在成为常态。
网友调侃:“你尽管涨价,我可以坚持不换。”
这句玩笑话背后,是消费者越来越理性的态度。手机功能已经足够饱和,刷视频、聊微信、拍张照片,旧手机完全够用。肉眼可见的体验升级越来越少,很多人没有强烈的换新冲动。
更大的隐忧:这轮涨价远未结束
如果只是存储芯片涨价,或许还有熬过去的希望。但现实是,压力还在叠加。
按照当前半导体行业的技术路线,2026年下半年发布的新一代旗舰手机SoC,预计将全面采用台积电2nm工艺生产。台积电2nm晶圆每片报价已攀升至3万美元,较3nm工艺上涨约50%至66%。代工成本的飙升迅速传导至芯片端,首批2nm旗舰芯片的采购价格预计比3nm芯片高出20%以上。
更让人不安的是,三星电子高管在2026年第二季度业绩说明会上明确表示:存储供应短缺将持续到2028年,2027年的供应约束将比2026年更为严峻。
换句话说,未来两到三年,手机只会越来越贵。
IDC分析师郭天翔说得更直接:“各厂商前期采购的低价库存物料正在逐步消耗殆尽,成本压力将在下半年集中释放。”
到底该怎么办?
过去十年,我们习惯了“等等党终将胜利”,新手机发布等半年,价格必然跳水。但这个逻辑的前提是:供应链稳定、成本持续下降、市场竞争激烈。
现在,这三个前提同时消失了。
AI抢走了手机的“口粮”,存储芯片价格暴涨;市场从增量竞争变成存量博弈,厂商没有降价的空间和动力;消费者的换机周期越拉越长,销量越跌,厂商越不敢降价,一个恶性循环正在形成。
余承东说的没错。卢伟冰说的也没错。这不是厂商想涨价,是成本逼着他们涨价。
对我们普通消费者来说,一个残酷的事实摆在面前:曾经花千元买到大内存旗舰配置的日子,大概率一去不复返了。
所以,如果你手机还能用,好好珍惜它。如果你真的需要换机,从当前趋势看,现在可能是未来三年里相对最便宜的时候。
至于那些还在纠结“要不要再等等”的人,我想说:等的结果,大概率不是降价,而是更贵的价格,和更少的选择。
 微信扫一扫
 支付宝扫一扫