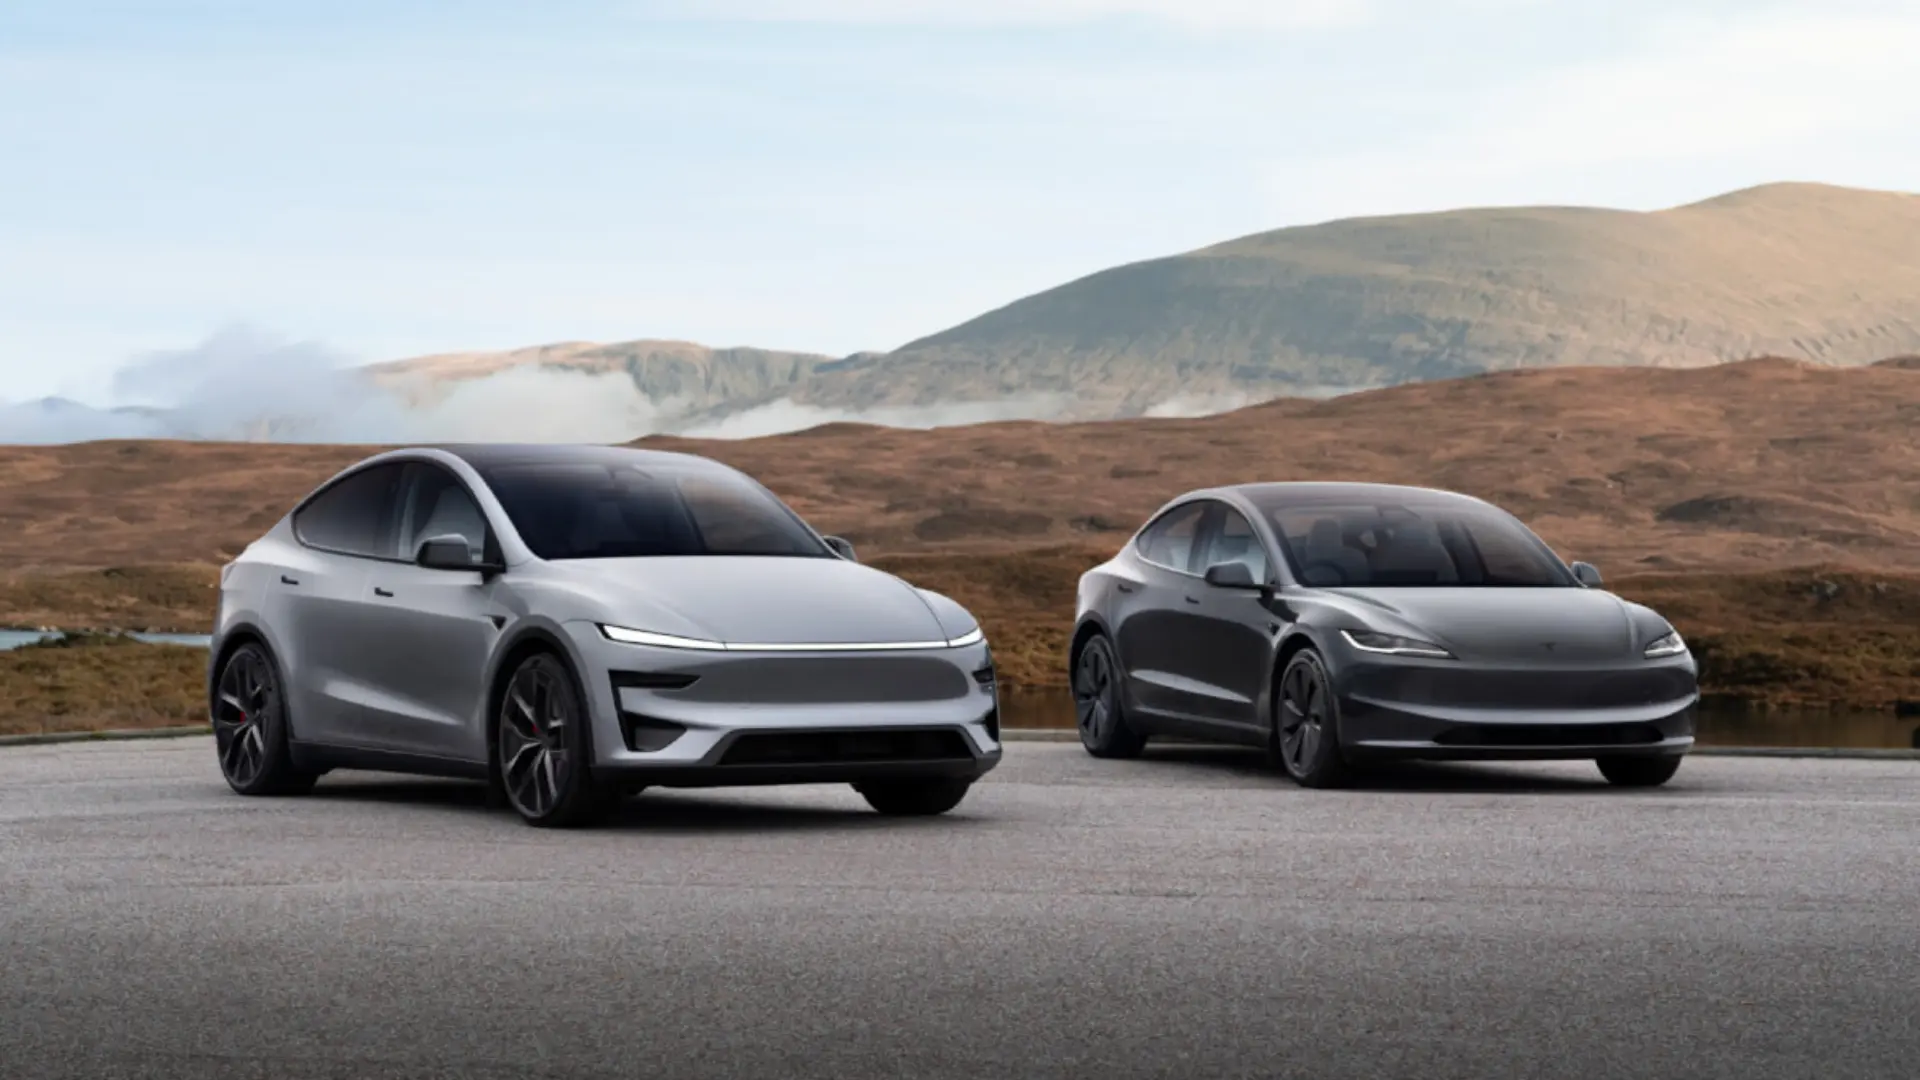
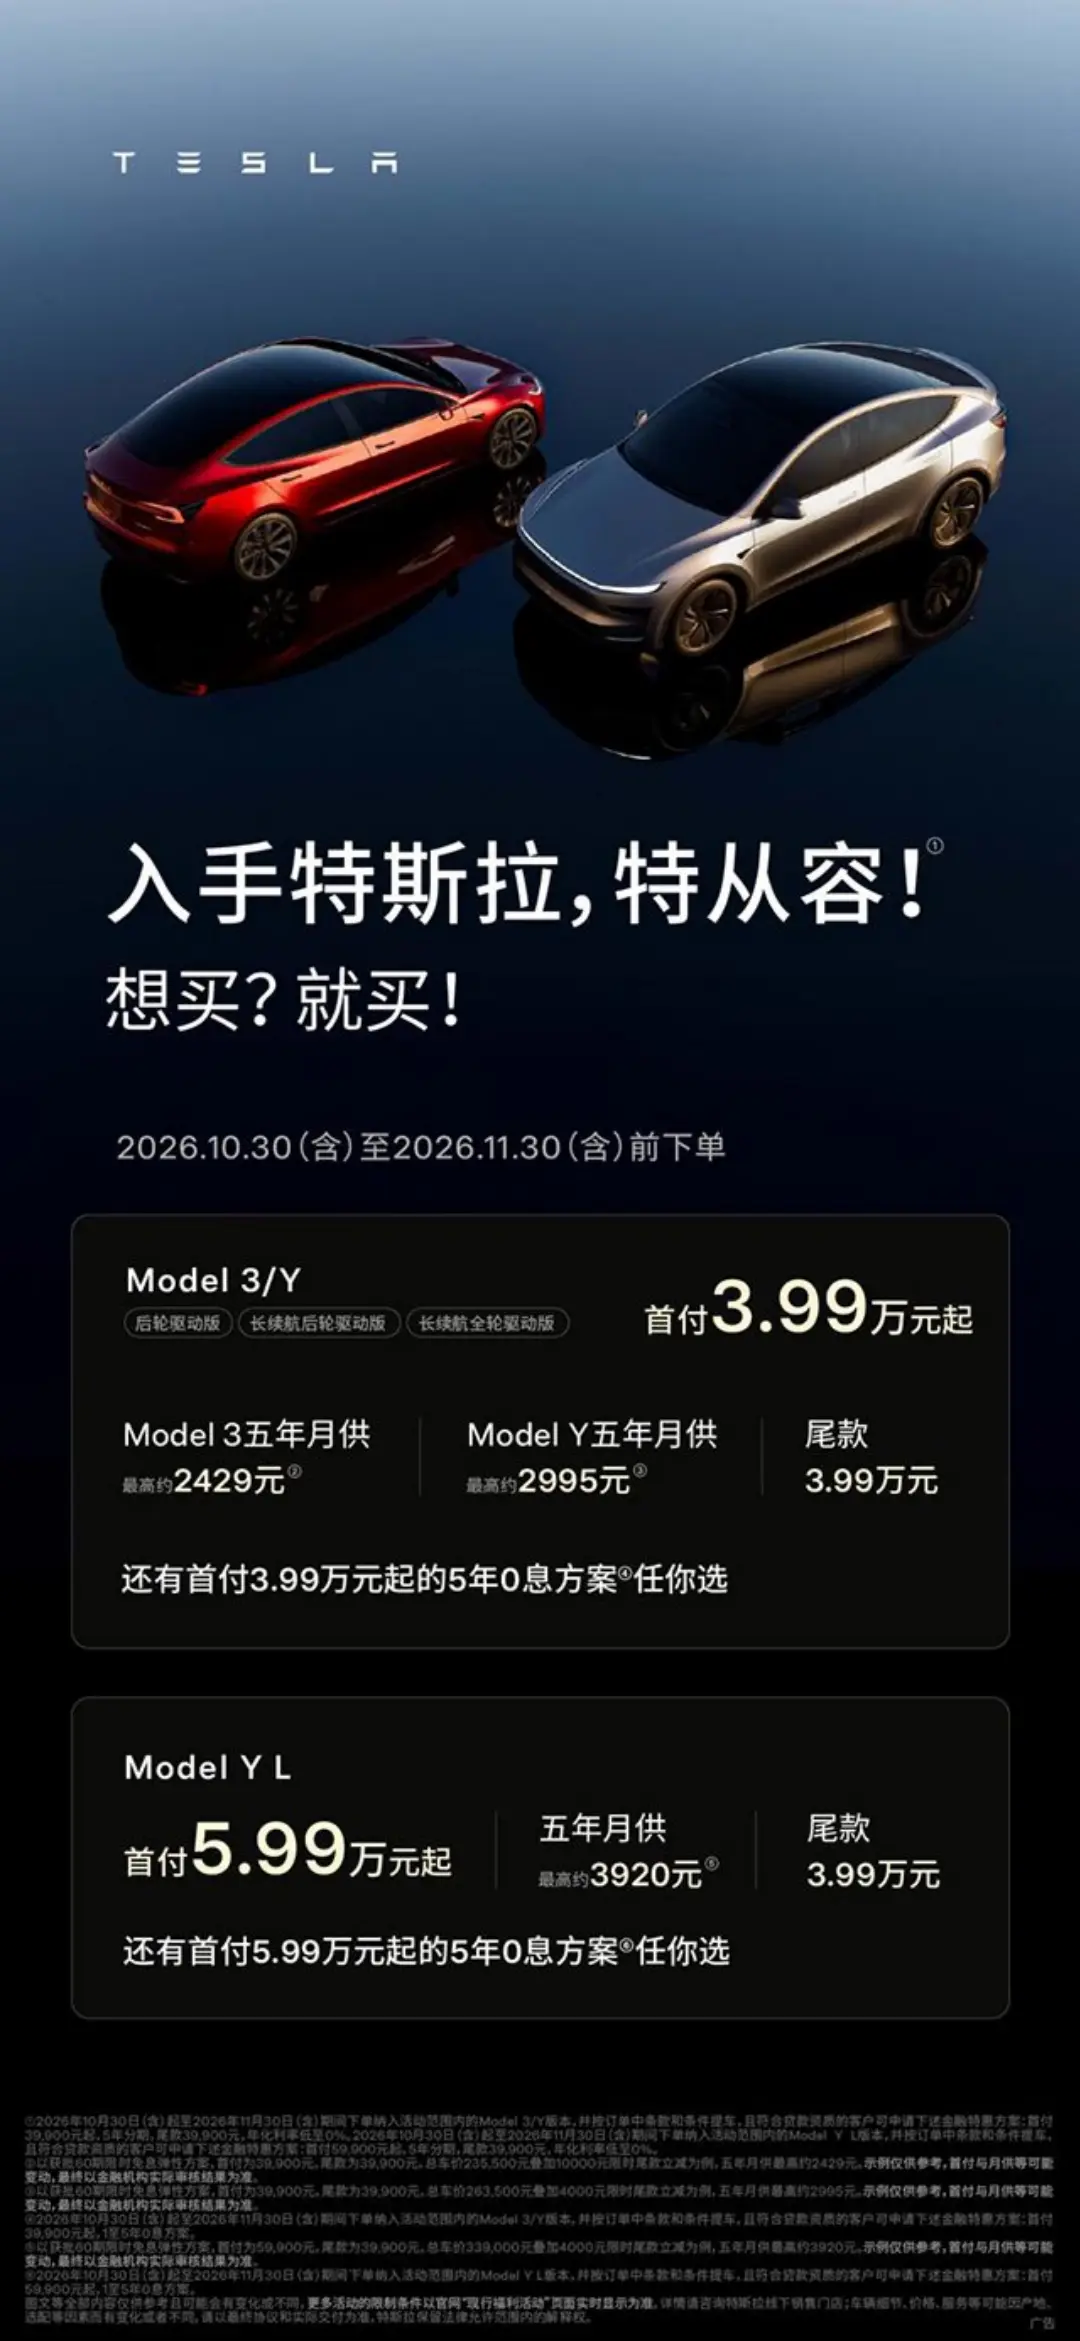
3.99万首付,月供两千四,一辆Model 3就开走了,10月30日特斯拉把这套叫“特从容”的金融方案挂上了官网,照这个首付门槛,朋友圈里晒首付截图的,怕是要比晒提车照的多了。听着确实心动,二十多万的车,门槛砍到一台中高端摩托的钱。
但海报把月供印得最大,把一笔3.99万的尾款缩在角落的小字里,这笔账要是只看月供那一行,第五年的你可能会过得有点闹心。今天小编就把这笔账从首付一路算到第60个月,两个方案怎么选,优惠是涨是缩,什么人适合上车,一次说清。
特从容的三笔钱,先摊开算
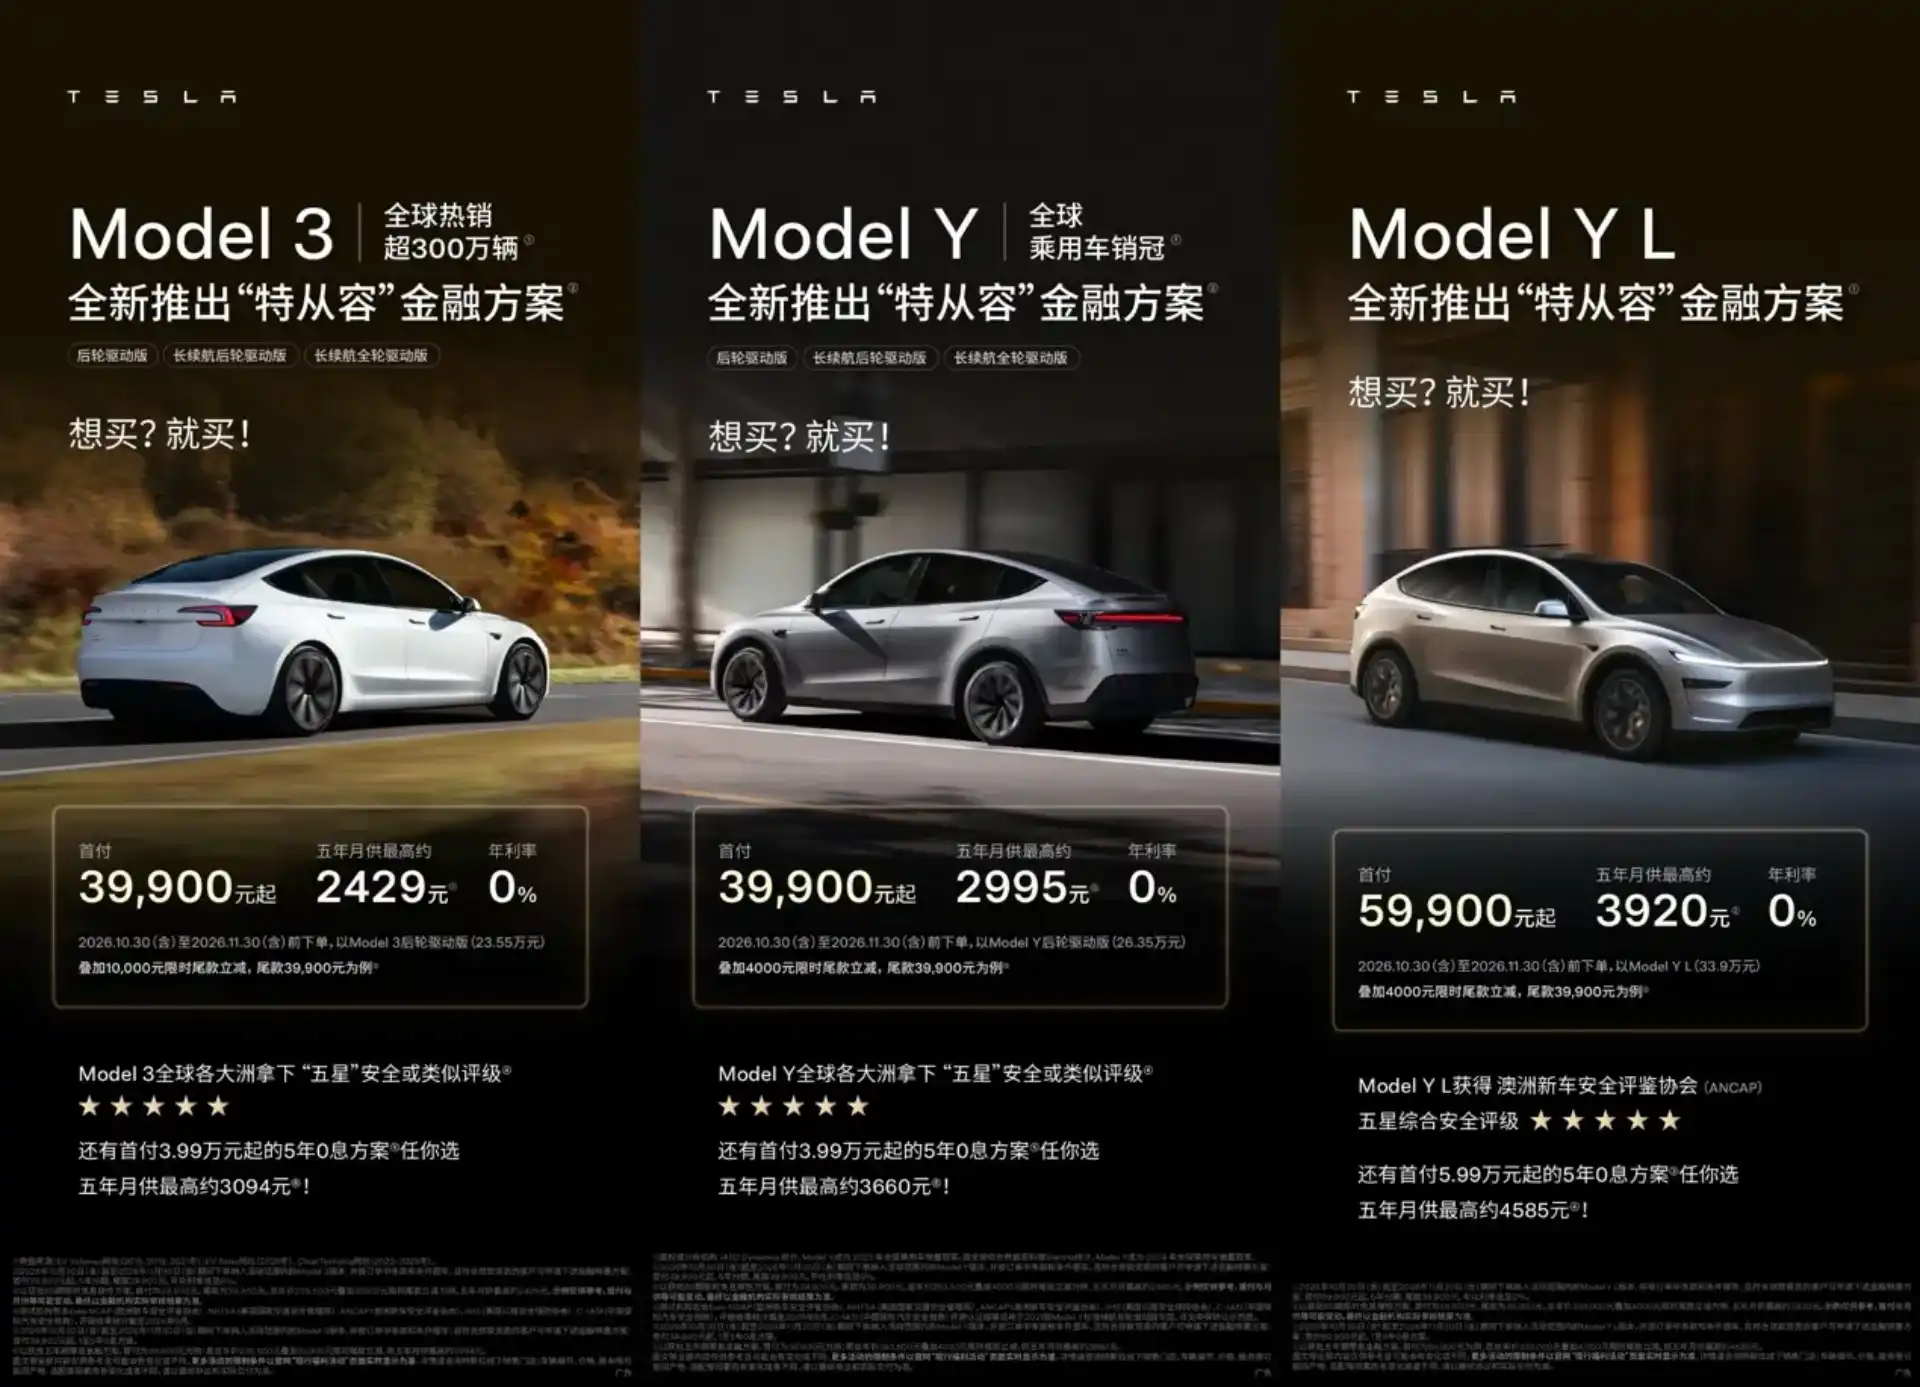
方案本身不复杂,复杂的是它把一笔车价拆成了三段。以Model 3后轮驱动版为例,官方指导价23.55万,活动期内限时尾款立减1万,立减后车价22.55万。选“特从容”弹性方案,首付3.99万,月供最高约2429元,还60个月,第五年到期那天再一次性掏出3.99万尾款。我拿计算器加了一遍,3.99万首付,加上14.57万的月供总额,再加3.99万尾款,正好22.55万,和官方给的数字对得上,一分利息没有,钱没有多收,只是拆成了三段付。
账就是这么算的。
所以3.99万买走的不是一辆车,是这张分期表的入场券,车价一分没便宜,便宜的只是你当下的现金流。我翻了一遍官网说明,还有两行容易漏掉:未上牌的全新车、准新车和展车都能参与这个方案,试驾车另算,首付三成起,免息只有三年;活动期10月30日到11月30日,下订才有效。
两种0息差665块,差的是那笔尾款
要是觉得第五年一次性掏4万块太悬,特斯拉还留了另一条路:无尾款的5年0息方案,首付同样3.99万起,月供最高约3094元,到期一分不欠。两个方案摆在一起看,月供差665元,665乘以60期,正好39900元,就是那笔尾款本身。
两个方案其实就是同一笔钱的两种排法,总支出几乎一样,都在22.55万上下。区别只有一个:你更怕现在每个月紧600多块,还是更怕五年后的某一天,突然要凑出4万块。
哦对了,Model Y和Model Y L用的也是同一套结构,Model Y首付3.99万起,月供最高约2995元;Model Y L首付5.99万起,月供最高约3920元,尾款统一3.99万。家里人多要空间的,Model Y L那个5.99万的首付别看错。
你站哪边,评论区说说,我看看是纠结665块的多,还是纠结那4万的多。
明降暗升:现金优惠其实少给了3000
这轮政策看着全是加码,细算下来有一处是缩水的。据多家媒体报道,上一轮Model 3的优惠是5000元尾款立减,外加8000元保险补贴,合计13000元;保险补贴在10月29日到期后没有续上,这轮尾款立减涨到10000元,两轮一比,现金优惠净少了3000元。Model Y那边更直接,尾款立减从7000元调到4000元,同样少3000。
还有一台车被落下了。
Model 3高性能版,33.95万的车,这一轮1万元的立减名单里没有它,现金优惠直接归零。
所以首付砍半是真的,但这轮更便宜不一定成立,能同时吃到立减和保险补贴的上一轮政策,反而更划算。去店里谈的时候,这个数记得自己带上。
销售大概率不会主动提。
特斯拉为什么不直接降价:降价是最贵的动作
看到这你可能要问,都连续四个月销量下滑了,为什么不直接降价?
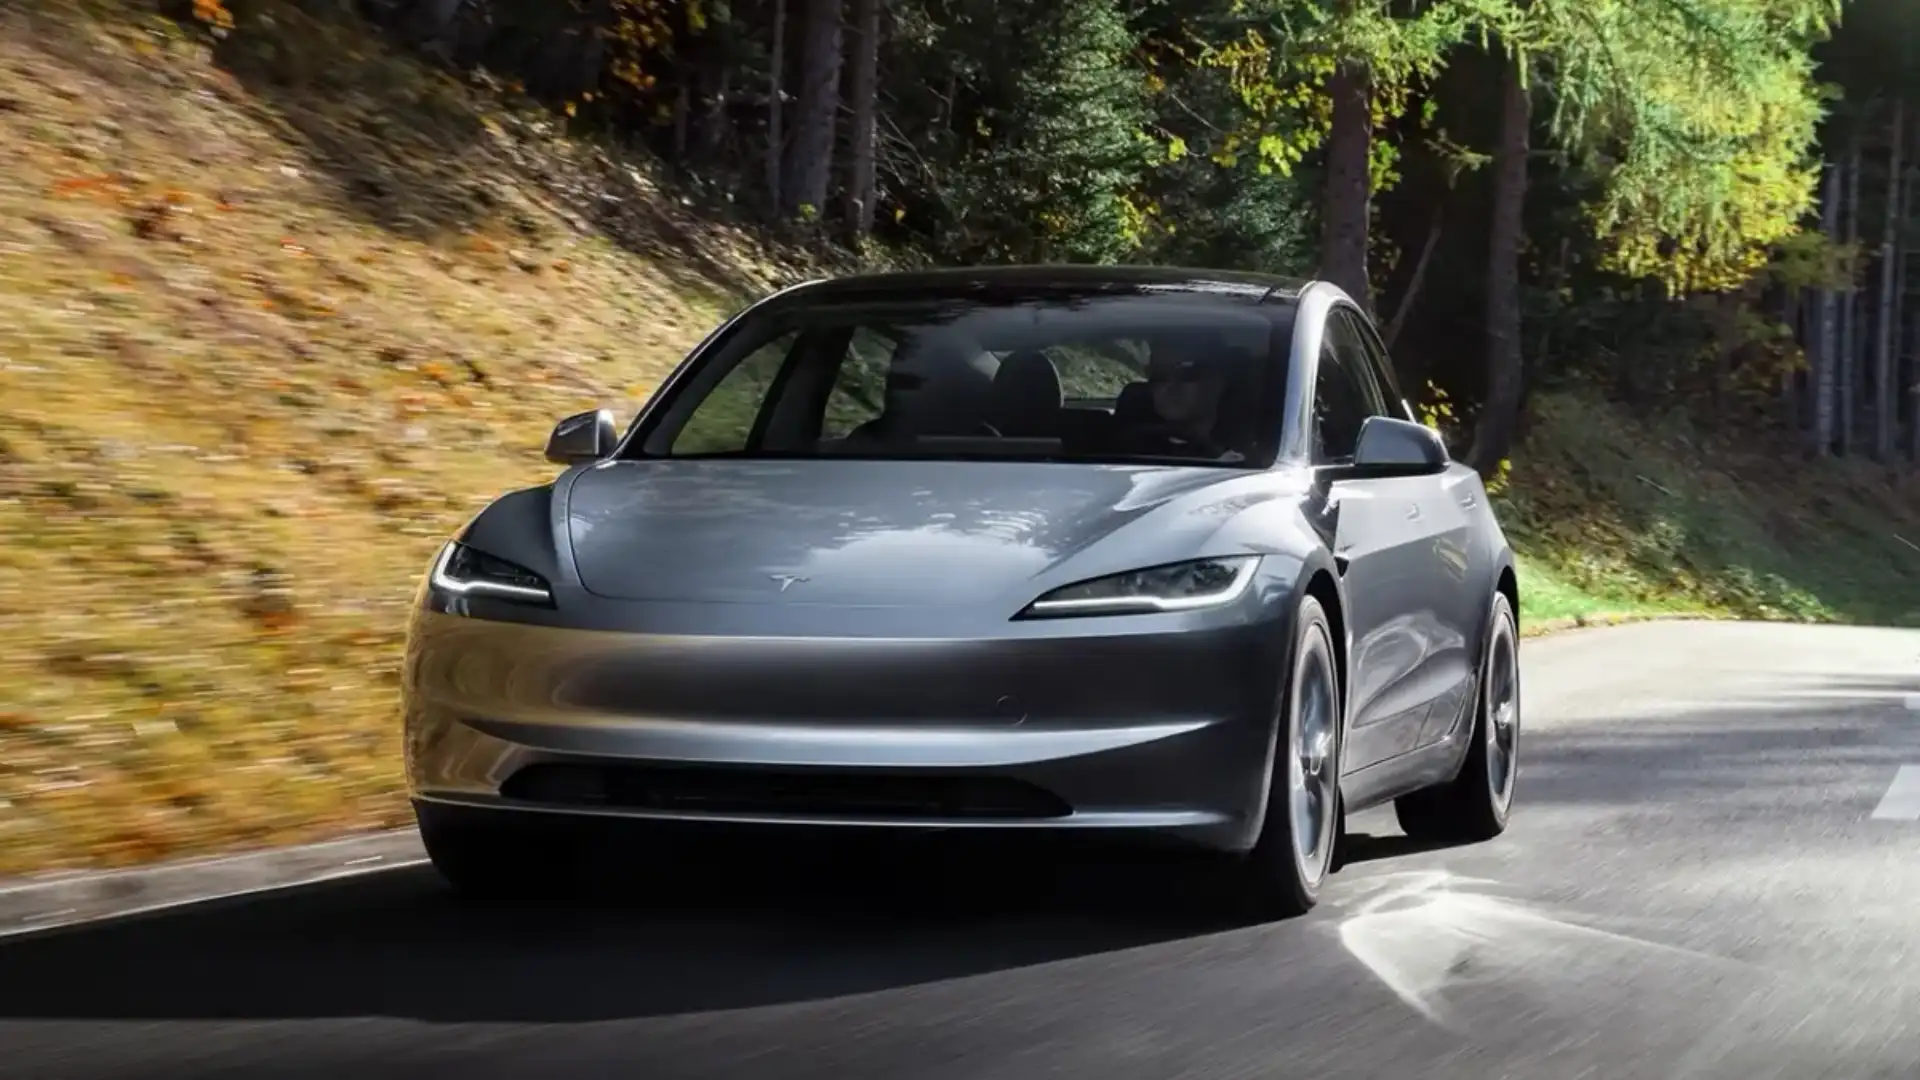
因为特斯拉眼下这个位置,动指导价是最贵的动作。10月1日Model 3刚改完款,官方给的中控屏从15.4英寸换成16英寸,全系补上了最高2.2千瓦的外放电,内饰加了个浅灰色,一个月后就官方降价,刚提车的老车主第一个不答应,二手残值也要挨一记闷棍,而残值恰恰是Model 3这几年最好用的卖点之一。
那能动的就只剩金融结构了。
乘联分会数据显示,2026年1至9月特斯拉在中国市场零售38.11万辆,同比下降11.9%,9月单月6.48万辆,同比再降9.35%,已经连续四个月同比下滑。财报那边也不轻松,三季度净利润7.87亿美元,同比少了43%,营业利润率从去年同期的5.8%掉到2.6%,营收280.46亿美元也只是基本持平,增收不增利,这就是它不敢动指导价、只能自己贴利息的全部背景。增量其实有,同期上海工厂出口涨了一倍多,可惜增量卖到了海外,国内这块在缩。
借出去18万多,五年不收一分利息,这笔成本出在特斯拉自己的利润表上。它愿意出这笔钱,说明第四季度的交付数据,它是真的想要。
何况同价位的国产对手一个个都比它能打,据媒体报道,23.98万起的理想i6刚上市就被拿来跟Model Y对位,小米SU7的起售价还便宜一万多,现车给的是三年0息,特斯拉这波把免息拉到五年、首付再砍一半,多少有点被围剿之后反击的意思。
什么人适合上车,什么人再等等
把条件摆开就清楚了。适合“特从容”弹性方案的,是当下现金流紧但收入稳定,五年后有把握结清尾款,或者本来就有换车计划的人,反正到时候拿旧车残值抵尾款,按特斯拉的说法,旗下车型保值率靠前,五年后残值大概率能盖住3.99万,理论上无感换车。当然这是厂商口径,真碰上大事故或者二手价走低,缺口还是得自己补。
适合无尾款方案的,是不想第五年突然掏4万的人,每月多还665块,让月供替你把钱还完,这么还,睡得踏实。当然了,要是每月结余本来就紧,连这665块的差价都掏得费劲,那就别硬上车,或者干脆再等等,这套政策11月30日到期,12月的新政策还没影,晚一个月下单不吃亏。
签约之前,提前还款政策、绑定的合作银行、首年保险是不是必须在指定渠道买、有没有服务费,这几项记得问清楚再落笔。
0息没有让车便宜一分钱,变的只是你什么时候付。
羊毛还是那身羊毛,这回剪得温柔了些,只是剃刀的位置,挪到了第五年。
要是这篇内容把账给你算明白了,麻烦点个赞,再将文章转给那个正在纠结665块月供的朋友;至于12月会不会再来一轮新政策,关注我,到时候我接着算。
 微信扫一扫
 支付宝扫一扫