点一份外卖,付款时顺手点了第一个选项。几天后收到还款提醒,才知道那顿饭是借来的。
这不是段子。北京有位李女士收到外卖平台的消息,说有一笔110多块的贷款待还,她打开App才反应过来,那是上个月的一次点单。她说自己从没开通过月付,那次只是着急没注意。
9月15日,平台月付要退出支付选项的说法冲上热搜。被顶到最上面的一句很短:点份外卖就稀里糊涂负债了。
这话听着像玩笑。可我翻了一遍那些公开的投诉记录,确实笑不出来。
先说清楚:花呗白条不是要下架
热搜一出,不少人第一反应是花呗要关了,还有人连夜把零钱通、余额宝里的钱往外转。这两件事都不是真的。
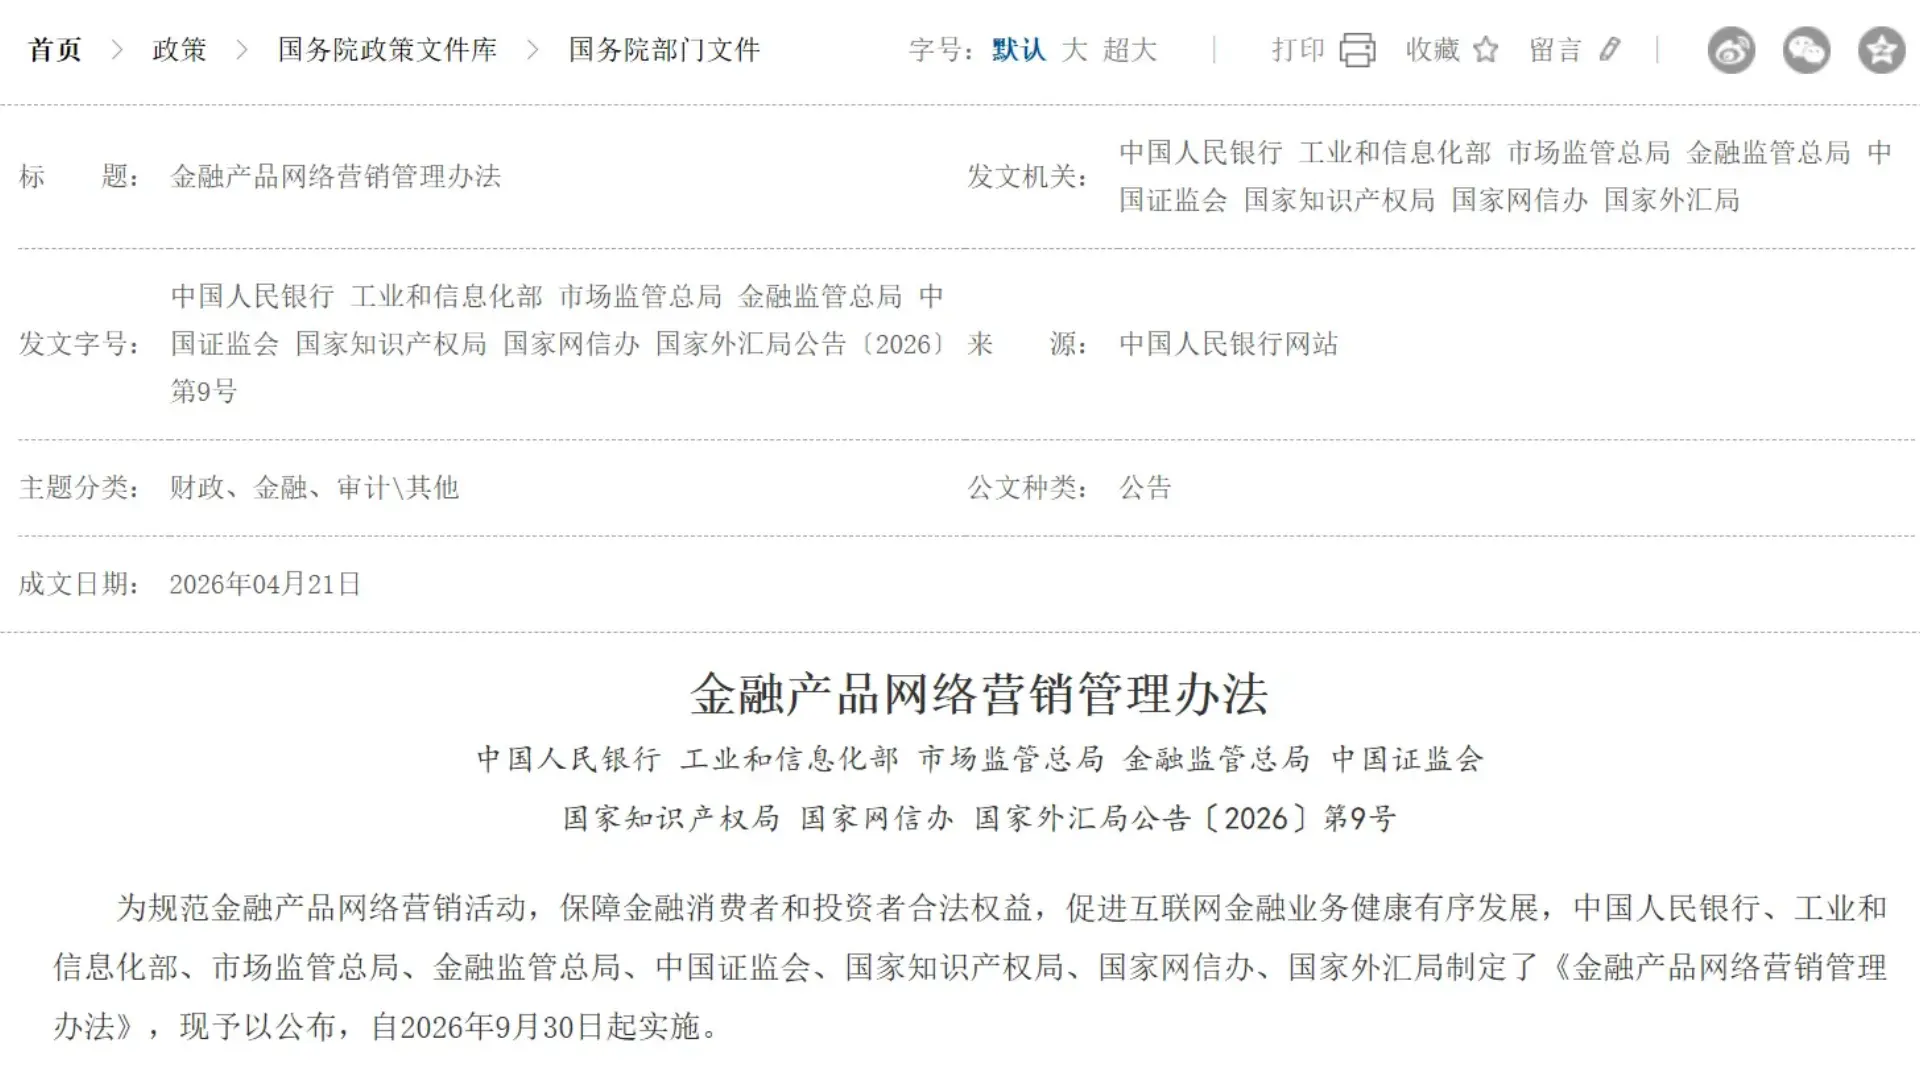
源头是今年4月的一份文件。央行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、国家网信办、国家外汇局八部门联合印发《金融产品网络营销管理办法》,2026年9月30日起正式实施。第十二条是争议焦点:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为上述产品提供营销服务。
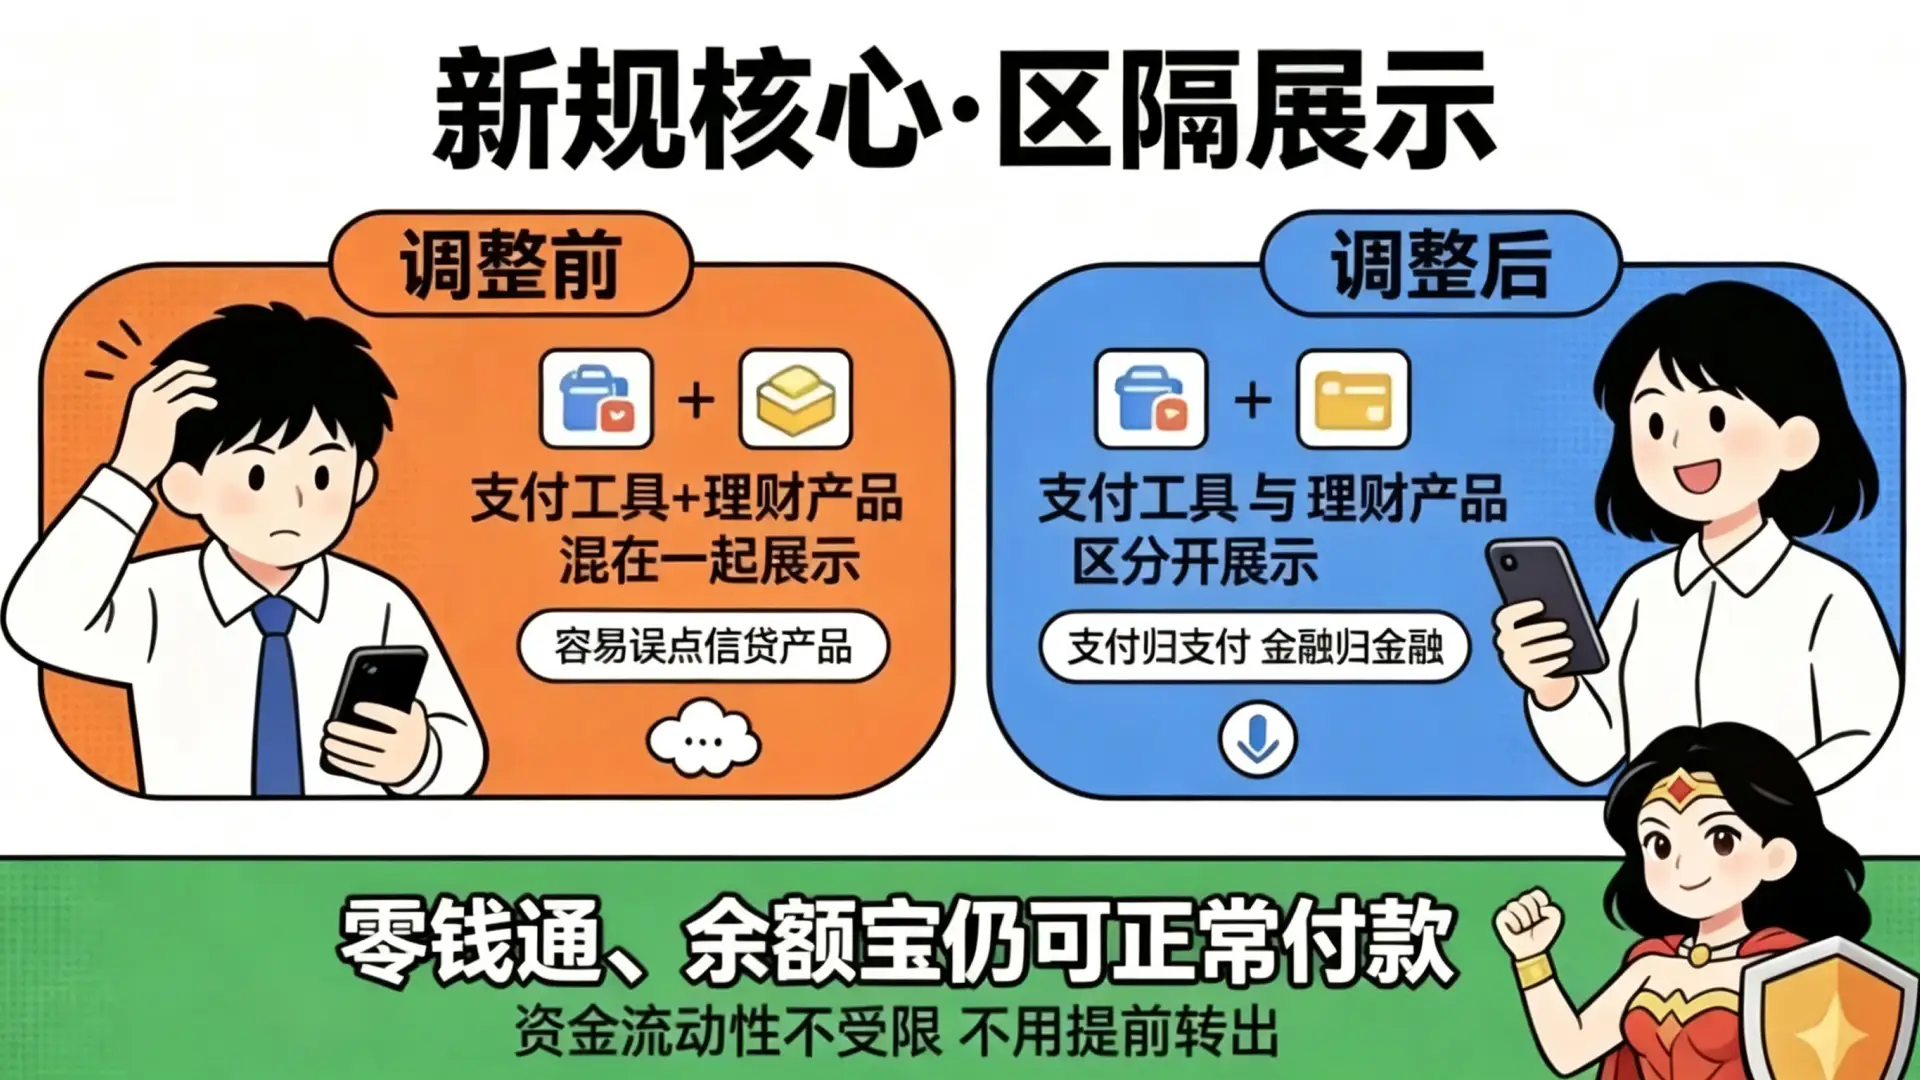
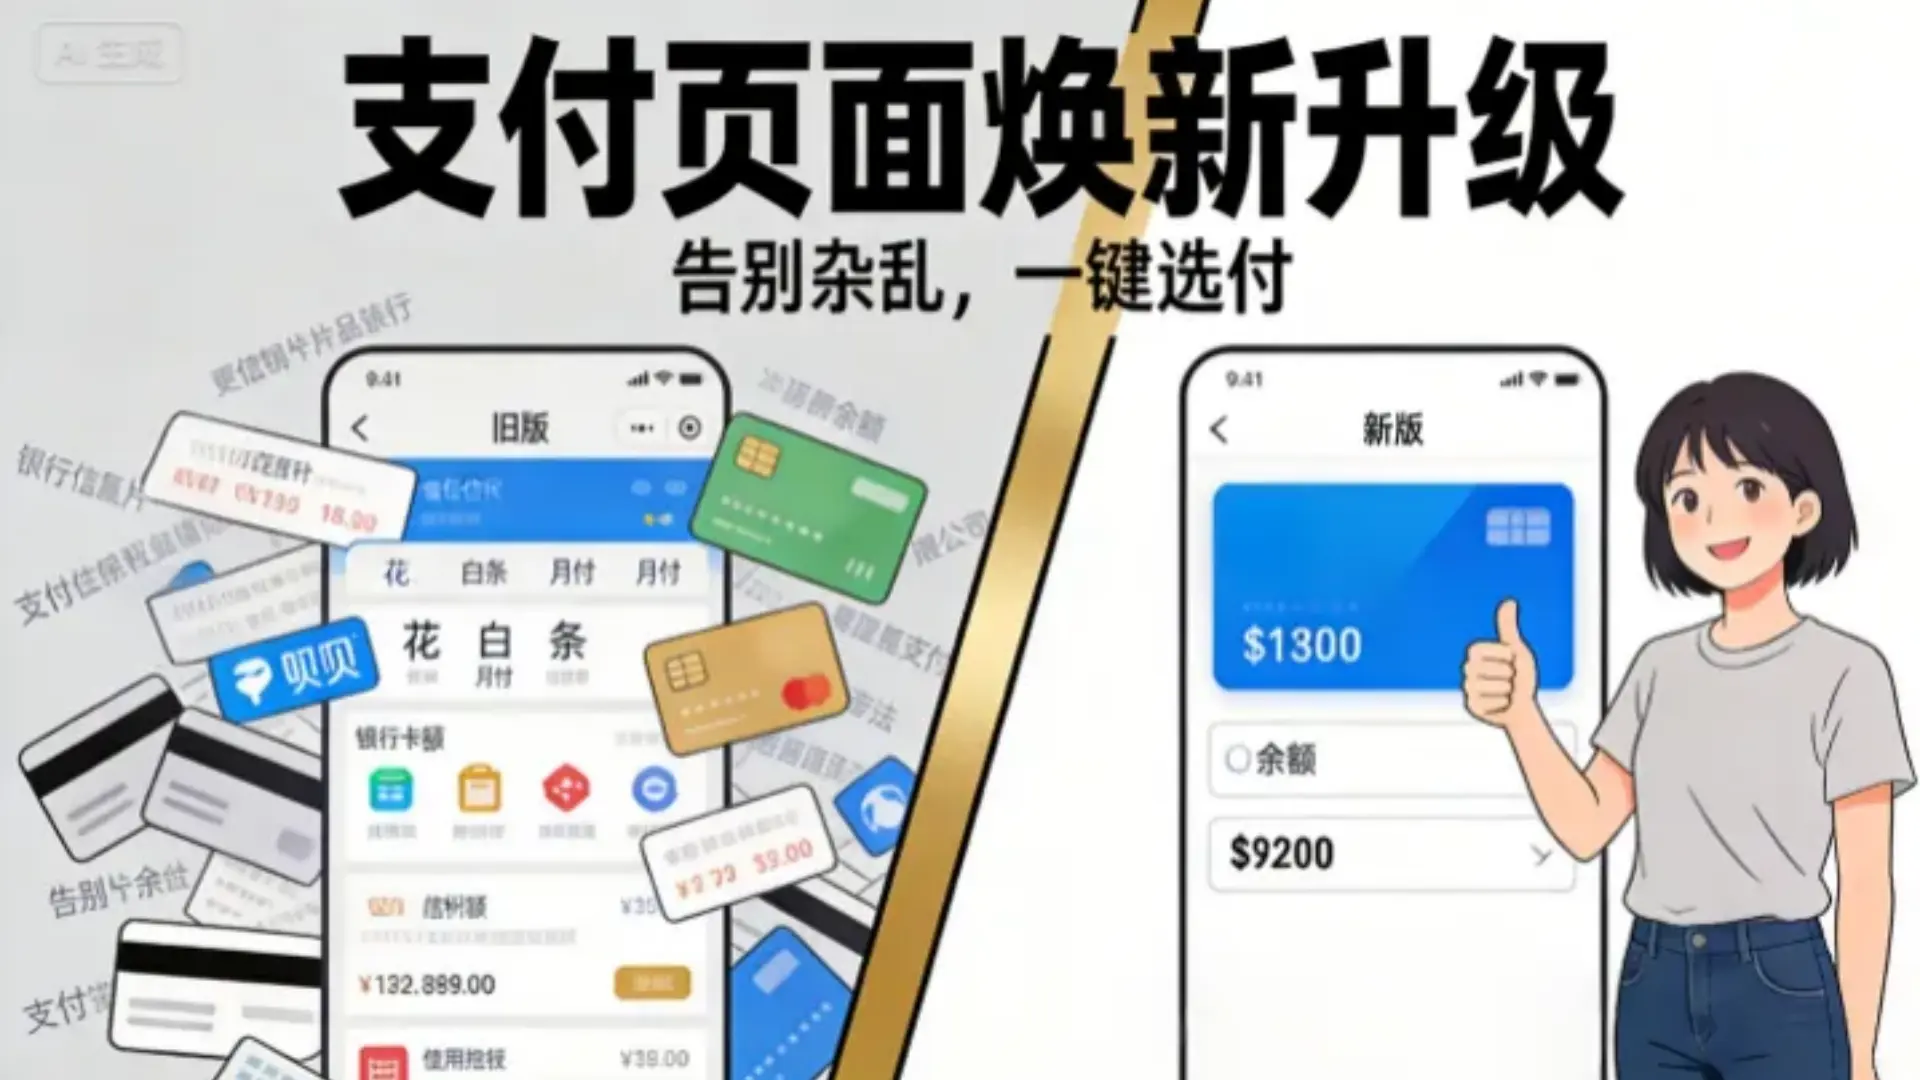
条款里没有下架两个字。八部门有关负责人在答记者问时说得很直白:支付机构的收银台页面中,支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆支付工具与贷款产品。
翻译过来就一句。银行卡、余额、零钱这类你自己的钱,留在付款页面的显眼位置;花呗、白条、月付这类借来的钱,搬进独立的信贷专区,得你主动点进去才看得见。支付宝、美团、京东的客服都说业务正常开展。
| 付款页面上的东西 | 9月30日之前 | 9月30日之后 |
| 银行卡、余额、零钱 | 和信贷产品混着排 | 留在付款页面的显眼位置 |
| 花呗、白条、月付 | 直接列进支付选项,常被默认勾选 | 移入独立信贷专区,得主动点进去 |
| 余额宝、零钱通 | 可以当付款方式用 | 照旧能用,只是和支付工具分开展示 |
据媒体报道,记者实测下来,支付宝的收银台分成了银行卡、支付工具、信贷、理财、分期付款几个区,花呗在信贷区,余额宝在理财区;微信支付那边也分成零钱、理财、银行卡、信贷几块。
至于零钱通、余额宝不能付款的说法,微信方面回应是谣言。这两样的底层资产是货币基金,属于资产管理产品,新规要求的是跟支付工具分开摆,不是不让你用。我刷到那条辟谣时觉得好笑,谣言跑得比新规还快。
无感借贷到底是怎么长出来的
说白了,无感借贷就是人还没反应过来,钱已经借出来了。真正的问题在另一个地方,这些不知道自己借了钱的人,是怎么一步步走到那儿的。
中国社会科学院法学研究所研究员赵磊做过一份专门的拆解。这类做法在业内有个专业名词,叫暗黑模式,他点出的手法很具体:默认勾选信贷支付方式、反复弹窗推送优惠券、把风险提示字体做小、把分期和网贷嵌进支付环节。平台借着信息和技术优势,用误导性的界面设计干扰判断,让人在认知偏差里做出并非本意的选择。
赵磊还指出,平台是格式合同的提供方,征信授权书、借款合同这些文件往往被笼统写成相关借款协议,勾一次就等于同意全部,而这些条款偏偏出现在支付环节,人正急着结单。他的判断是,这只能算形式同意。
案例比论证更能说明问题。有北京的用户在小区外给电瓶车充电,扫码付了5块,几天后被某保险公司扣了4笔,每笔将近300块,他全程不知道自己买过保险。还有一笔15000元的消费被默认勾选分期,利息和手续费120.89元。钱数不大,肉疼在于他压根没打算分期。
中国法学会消保法研究会副秘书长陈音江的说法我觉得挺到位,平台有意弱化月付的借贷属性,把它揉进日常小额消费,用得久了人就形成支付惯性。
投诉数据能看出规模。在黑猫投诉平台上随便搜几个小额信贷产品的名字,单个产品的投诉量都在一万条以上,有的超过十万条,媒体核实过。一万条不是一个人投诉一万次,是一万个不同的人各自撞上了同一件闹心事。
这套设计最擅长抓住谁,数字能回答。金融监管总局消保中心去年12月发过一份金融素养调查报告,样本超过25万份,30到39岁得分最高,70.11分,60岁以上最低,62.16分;会仔细阅读合同条款的只有49.95%。有点扎心的是,最需要被保护的那部分人,恰好最容易在支付那一步被界面悄悄带走。当然了,年轻人也不是没事,只是栽进去之后好歹能自己爬出来。
这个盘子有多大,还有一组数字。中国银行业协会今年7月的报告显示,31家消费金融公司2025年全年发放个人消费贷款5.24万亿元,服务客户5.81亿人次。这么大的盘子,哪怕只有很小一部分人是被推着借的,落到人头上也不少。
多一步点击,到底管不管用
新规落地之后,收银台上最实在的变化是,从自有资金切换到信贷支付,至少多一步主动操作。
别小看这多一步,哪怕只是多一点点操作成本,也能把冲动决策压下去。有营销学研究发现,很多常年抽烟的人宁可一包一包买,也不愿意整条囤,哪怕整条明显更便宜。他们是故意给自己找麻烦,拿多花的钱和多余的跑腿,管住自己下一根的手。
招联首席经济学家董希淼认为,这是从源头斩断支付场景和信贷业务的捆绑,通过规范页面设置、禁止默认捆绑,给消费者设了一道决策的冷静期。素喜智研的苏筱芮看得更长远,这会推动形成支付归支付、信贷归信贷的行业生态。
我的判断没那么乐观,也没那么悲观。多一步点击拦不住真想用花呗的人,这点没必要夸大。但它能拦住那个手比脑子快的下午,这大概就是这道门槛的全部价值。有时候全部价值也够了。
支付机构的生意经,被掀了桌子
博通咨询的王蓬博把第十二条拆成了两句。前半句规范支付场景的展示逻辑,后半句切断金融营销的变现路径,意思是支付机构不能再以任何形式做线上金融产品推广,包括还款页投广告、算法推荐信贷、用优惠活动诱导。
以前支付机构最大的生意是用扫码把人圈进来,再用信贷把钱赚回来,支付手续费太薄,金融变现才够厚。现在这条路被堵上,它们得退回基础支付服务提供者的位置。当然了,王蓬博自己承认,支付交易规模已经到顶,行业处在存量时代,冲击可能没那么剧烈。
监管的动作在同步推进。中国互联网金融协会8月发布了一批新规落实案例,一边通报用门槛低、到账快、利率低这类诱导话术的负面典型,一边把区隔展示的具体要求明确下来。据媒体报道,腾讯做了金融广告全域排查,共查1500多条,下架违规金融广告53条,封禁3个没有金融资质的账户。
不过这里得留个尾巴。有专家提醒,区隔展示会不会变成新的擦边球,关键在执法能不能从形式合规走到实质有效,位置挪了,平台照样可能换个名字、换种话术把导流做得更隐蔽。
这句提醒我认为值钱,规则管得住按钮的位置,管不住动机。哦对了,新规同时禁掉了低门槛、秒到账、低利率这类话术,涉及分期的也不许再拿首期优惠单独说事。
最后几点提醒,跟你的钱有关
余额宝和零钱通不用担心,支付功能不受影响,页面只会标清楚它是理财。花呗、白条、月付功能也没变,额度不变,历史账单照旧,变的只是它在你面前的位置,还有默认选中被明令禁止。
有件事我专门查过,建议你也查一遍。部分信贷产品开通时要签一份征信授权,用不用、用多少会按月汇总上报到央行征信系统。正常还款不会有负面影响,但逾期记录会在征信报告上留五年,开通时的查询记录也可能被后来的审批看到。如果不确定自己开过哪些,打开常用的支付App,把花呗、白条、月付这些入口点开看一眼,确认有没有开通、有没有挂着没还的账单,不需要的趁早关掉。
这篇要是能让你以后付款前多看那一眼,我觉得就值了。
那下一个问题是。界面替你做的那个决定被拿走了,你自己准备好的那个决定,是什么。
 微信扫一扫
 支付宝扫一扫






 66分享网