7.99元和7.99万元,中间隔着一万倍。今天早上,雷军把这两个数写混了,热搜第一时间就挂上了。
先说结论,车价一分没降,那条微博真正的看点在11月购车权益这笔账上,我来把它一笔一笔算清楚。
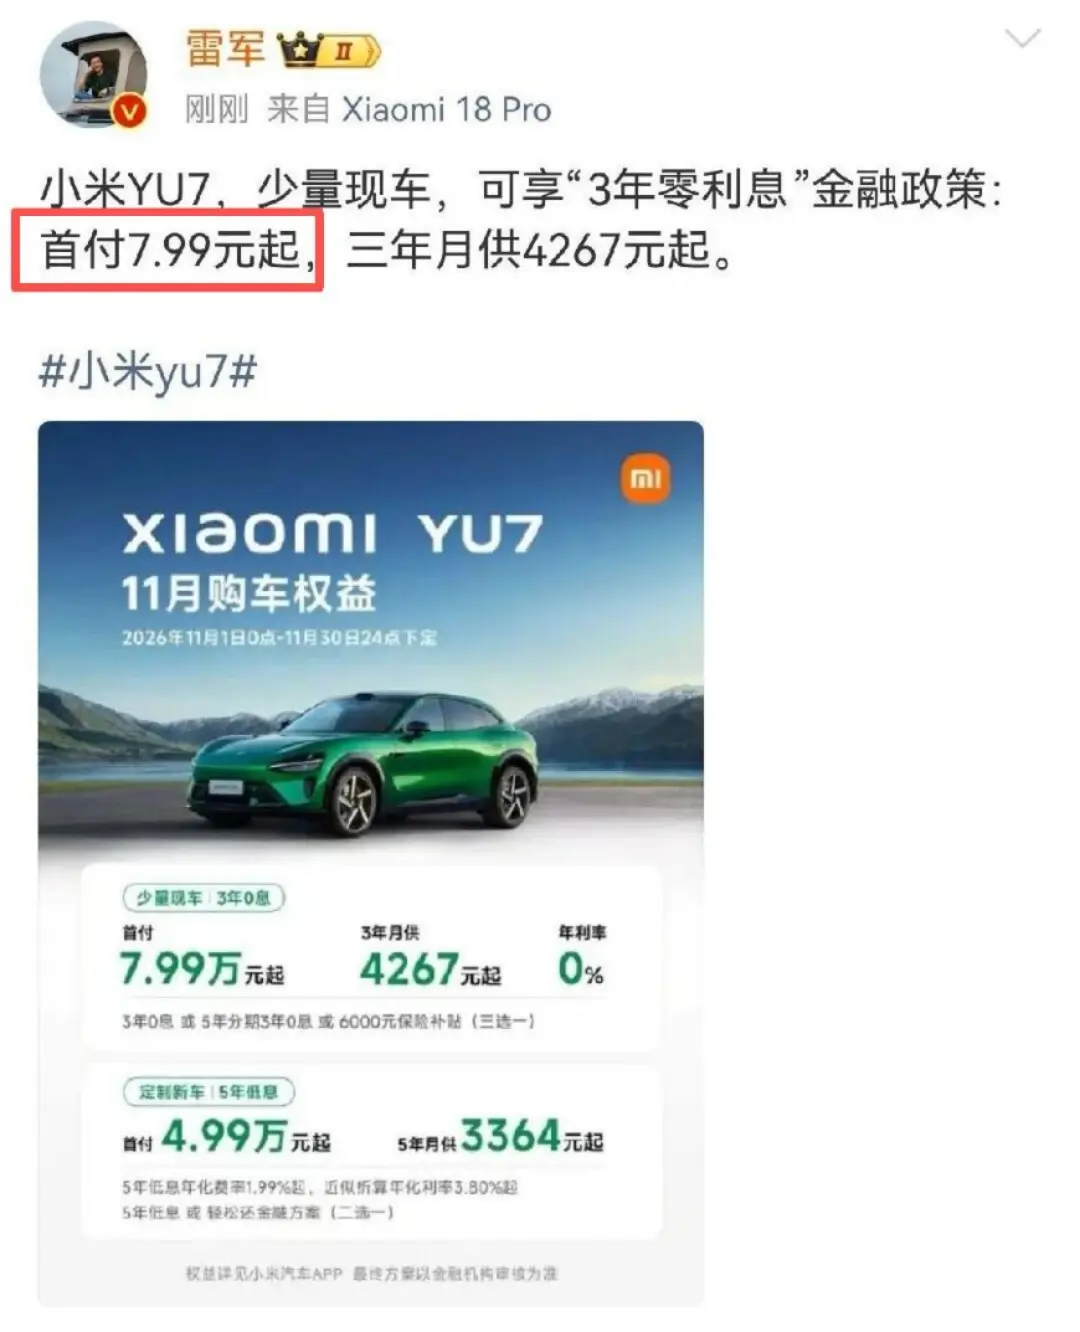
11月3日早上七点多,小米创办人、董事长兼CEO雷军在微博发小米YU7的11月购车权益,正文写着首付7.99元起,3年月供4267元起,可他贴出来的官方海报上,明明白白印着7.99万元起。文字跟自家的海报打架,少的就一个万字。
早上9点15分,雷军在评论区补了一句首付7.99万元起,转头又把原微博编辑了。等大家反应过来的时候,话题已经冲上热搜,评论区直接成了提车现场。
一个万字,值一轮热搜
这条乌龙全程不到两个小时,节奏比大部分公关声明都快。7点多发出,9点多更正,正文编辑完,官方海报从头到尾都是对的,错的只是他手打的那行字。
评论区已经玩开了,画风大概是这么几路。有人替雷军把价谈好了,十块,不用找;有人十块钱都准备好了,结果嫌他涨价;还有人干脆把话撂下,真能七块九毛九提车,现在就下单。
我第一眼看到这条热搜也是先乐了。确实好笑,一家万亿市值公司的创始人,把自家车的首付少打了一个万字,这个字值一轮热搜。
笑完得说正事,这个万字背后藏着的金融方案,才是这次权益里真正值得琢磨的东西。
先拦一下,7.99元真提不了车
7.99元是错字,真实的首付方案是7.99万元起,月供4267元起,3年还清。
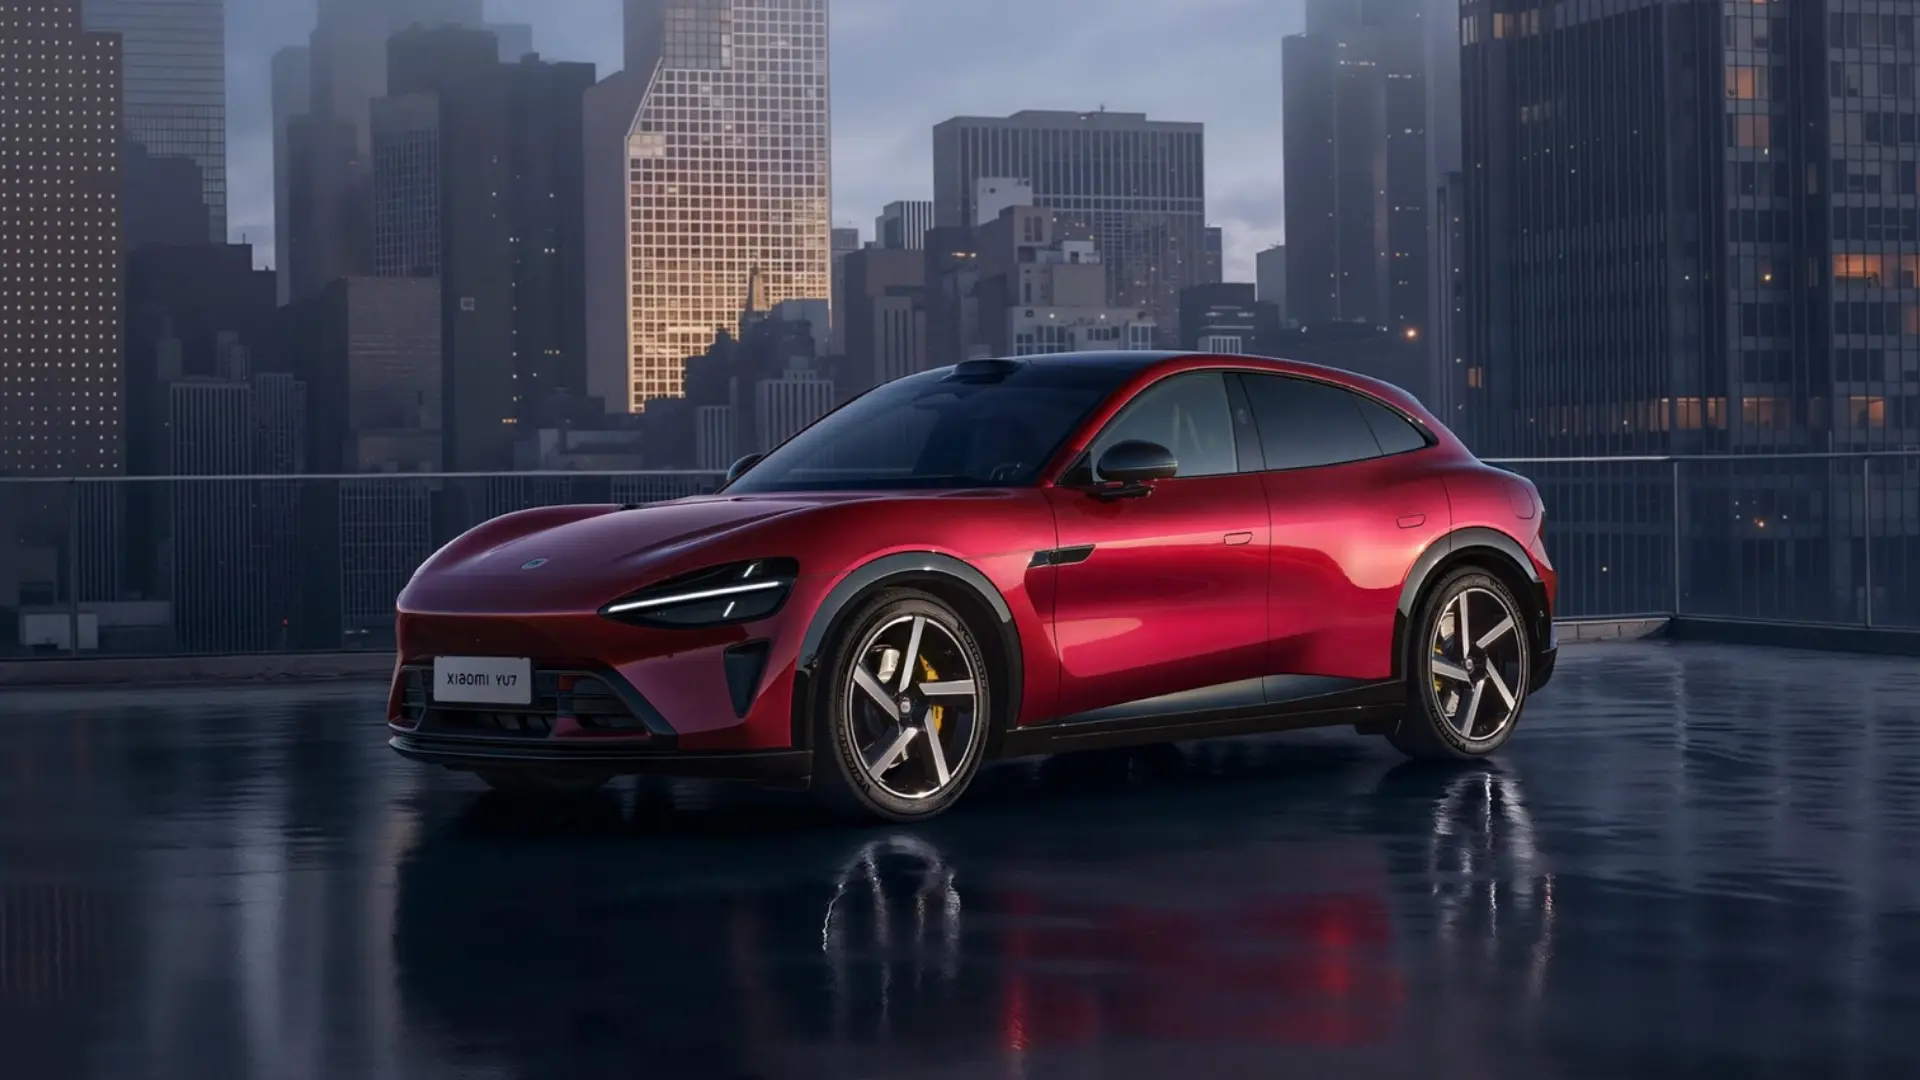
把YU7的价格体系摊开说清楚,车价是23.35万到38.99万元,这是在售版本的官方区间。这次11月权益给的是两套金融方案,现车一套,定制新车一套,首付7.99万元说的是现车方案的门槛,跟23.35万的车价是两个概念,别混着算。
哦对了,那个起字也别漏看。首付7.99万元起,对应的是23.35万起步的那款车,你要上高配,首付和月供都会跟着往上涨。
0息是真免息,不是真便宜
现车方案是3年0息,我按起售价给它算笔账。23.35万的车价,首付7.99万,剩下15.36万分36期还,一个月4267块,跟海报上的数正好对上。3年还完,7.99万加15.36万,还是23.35万。
车价一分没动,0息省下来的是利息那部分钱,肉疼的车款本身一分都没少。
那利息值多少?15.36万的贷款走普通车贷,年化利率按4%上下估,3年利息大几千到上万,0息方案等于把这笔钱抹了。对本来就要贷款的人来说,这是实打实的让利。
全款的人要反着算。15.36万分3年还,每月还掉一截,占用的钱就少一点,平均下来差不多7万多,按年化2%的稳健理财估,7万出头放三年,收益四千六上下。可0息和6000元保险补贴这俩不能一起拿,选了0息就拿不到那6000块,四千六没跑赢六千,全款直接拿补贴反而更划算。
反正就一句话,钱生钱的本事能跑赢6000块补贴,就选0息让钱留在手里慢慢还;跑不赢,就全款直接拿补贴,看自己的理财本事。
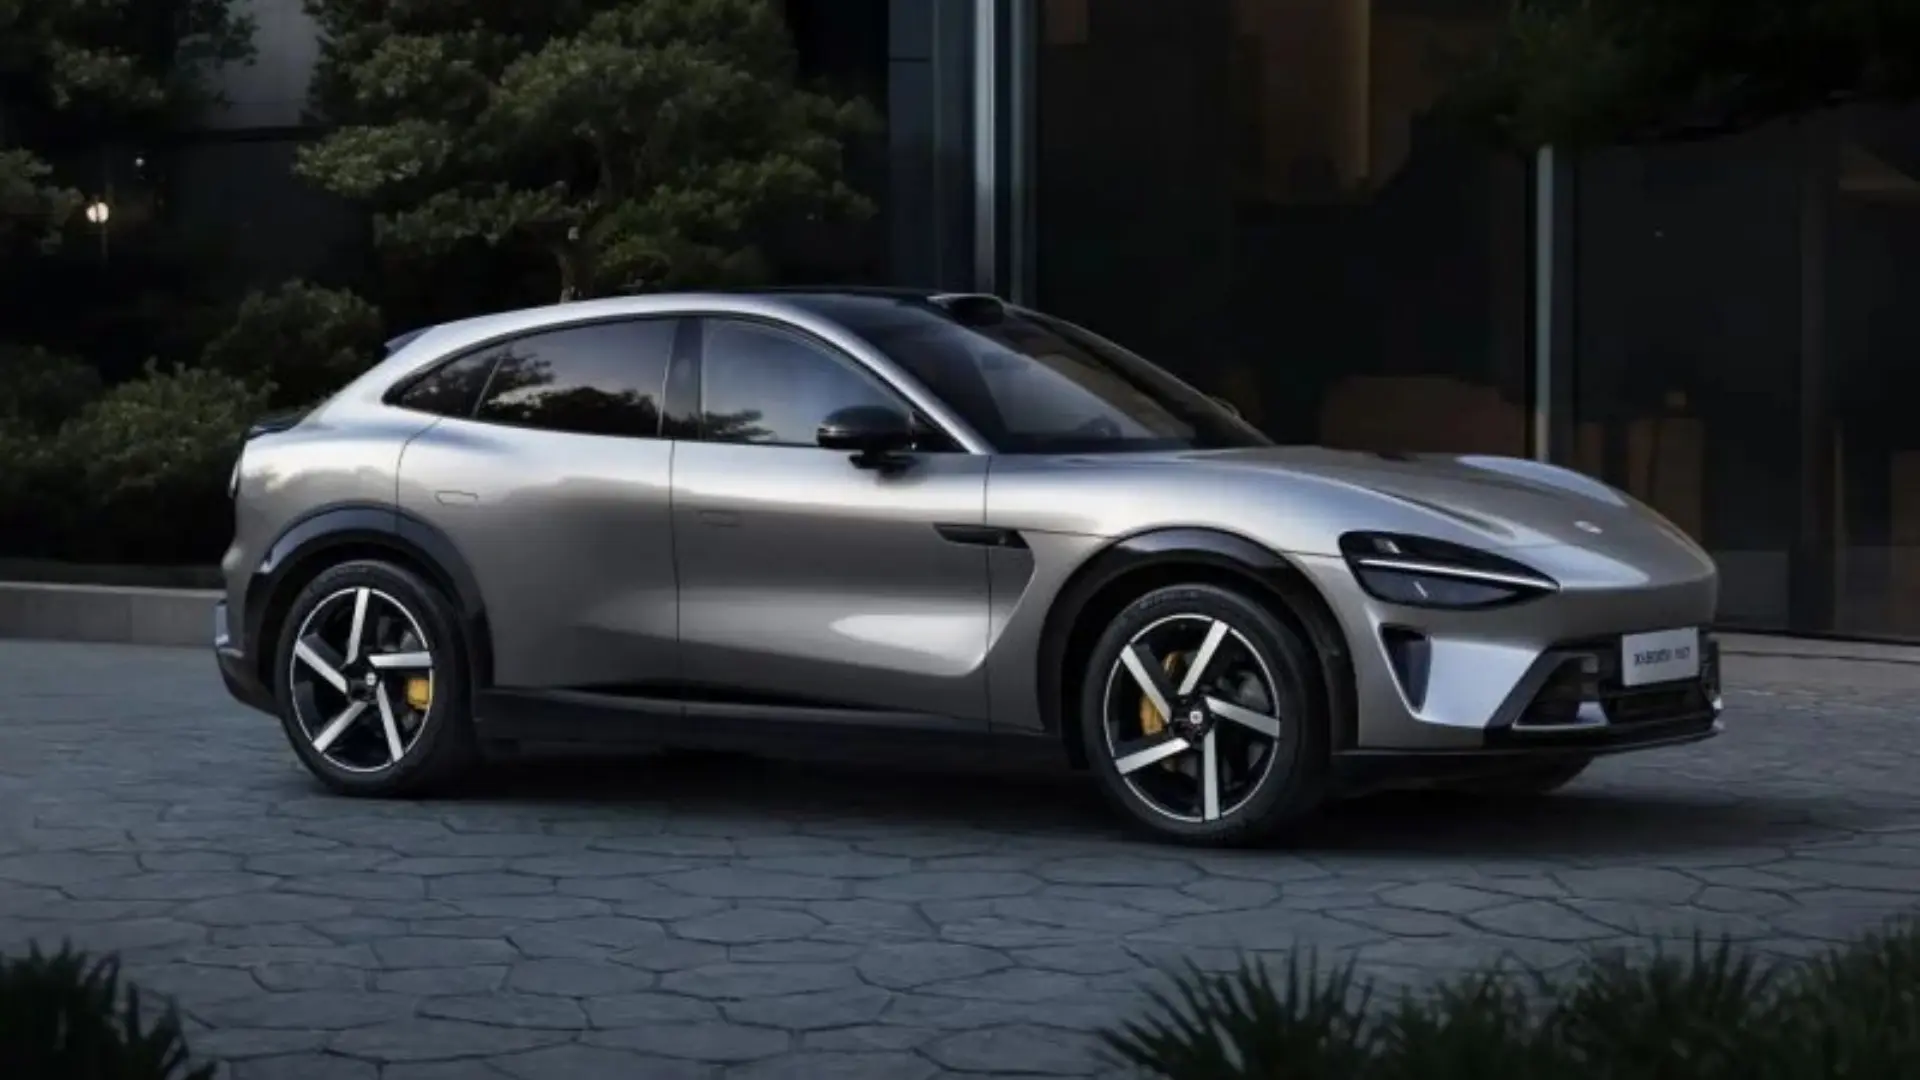
少量现车四个字,才是权益的重点
开头提过一嘴的两套方案,这里把数摊开:少量现车走3年0息,年利率0%;定制造新车走5年低息,首付4.99万元起,月供3364元起,年化费率1.99%起。
年化费率这个词容易糊弄人,说直白点,费率是按全部本金粗算的,已经还掉的本金也照着全额收,你实际承担的资金成本要看折算后的年化利率,官方海报上也标了,近似折算年化利率3.80%起,这个数才是真正的成本线。
定制造新车还有个前3年0息的分期选项,前三年月供看着轻松,后两年要按费率付息,总成本比3年0息高,具体以合同为准。
0息为什么只给现车?因为年底要冲量。小米汽车官微公布10月交付超过5万台,中国汽车流通协会和精真估10月的保值率报告里,YU7一年期保值率82.3%,在纯电车里连着四个月第一。车不愁卖,但据雷军此前复盘,YU7对上Model Y的头十个月是八败两胜,年底的交付指标摆在那,把造好的现车赶紧变成路上的车,0息就是那临门一脚。
再说个背景,免息这招也不是小米首创,这两年理想、小鹏、零跑推0息购车的消息大家应该没少见。一次常规的年底促销,被一个错别字送上了热搜,这才是小米汽车独一份的待遇。
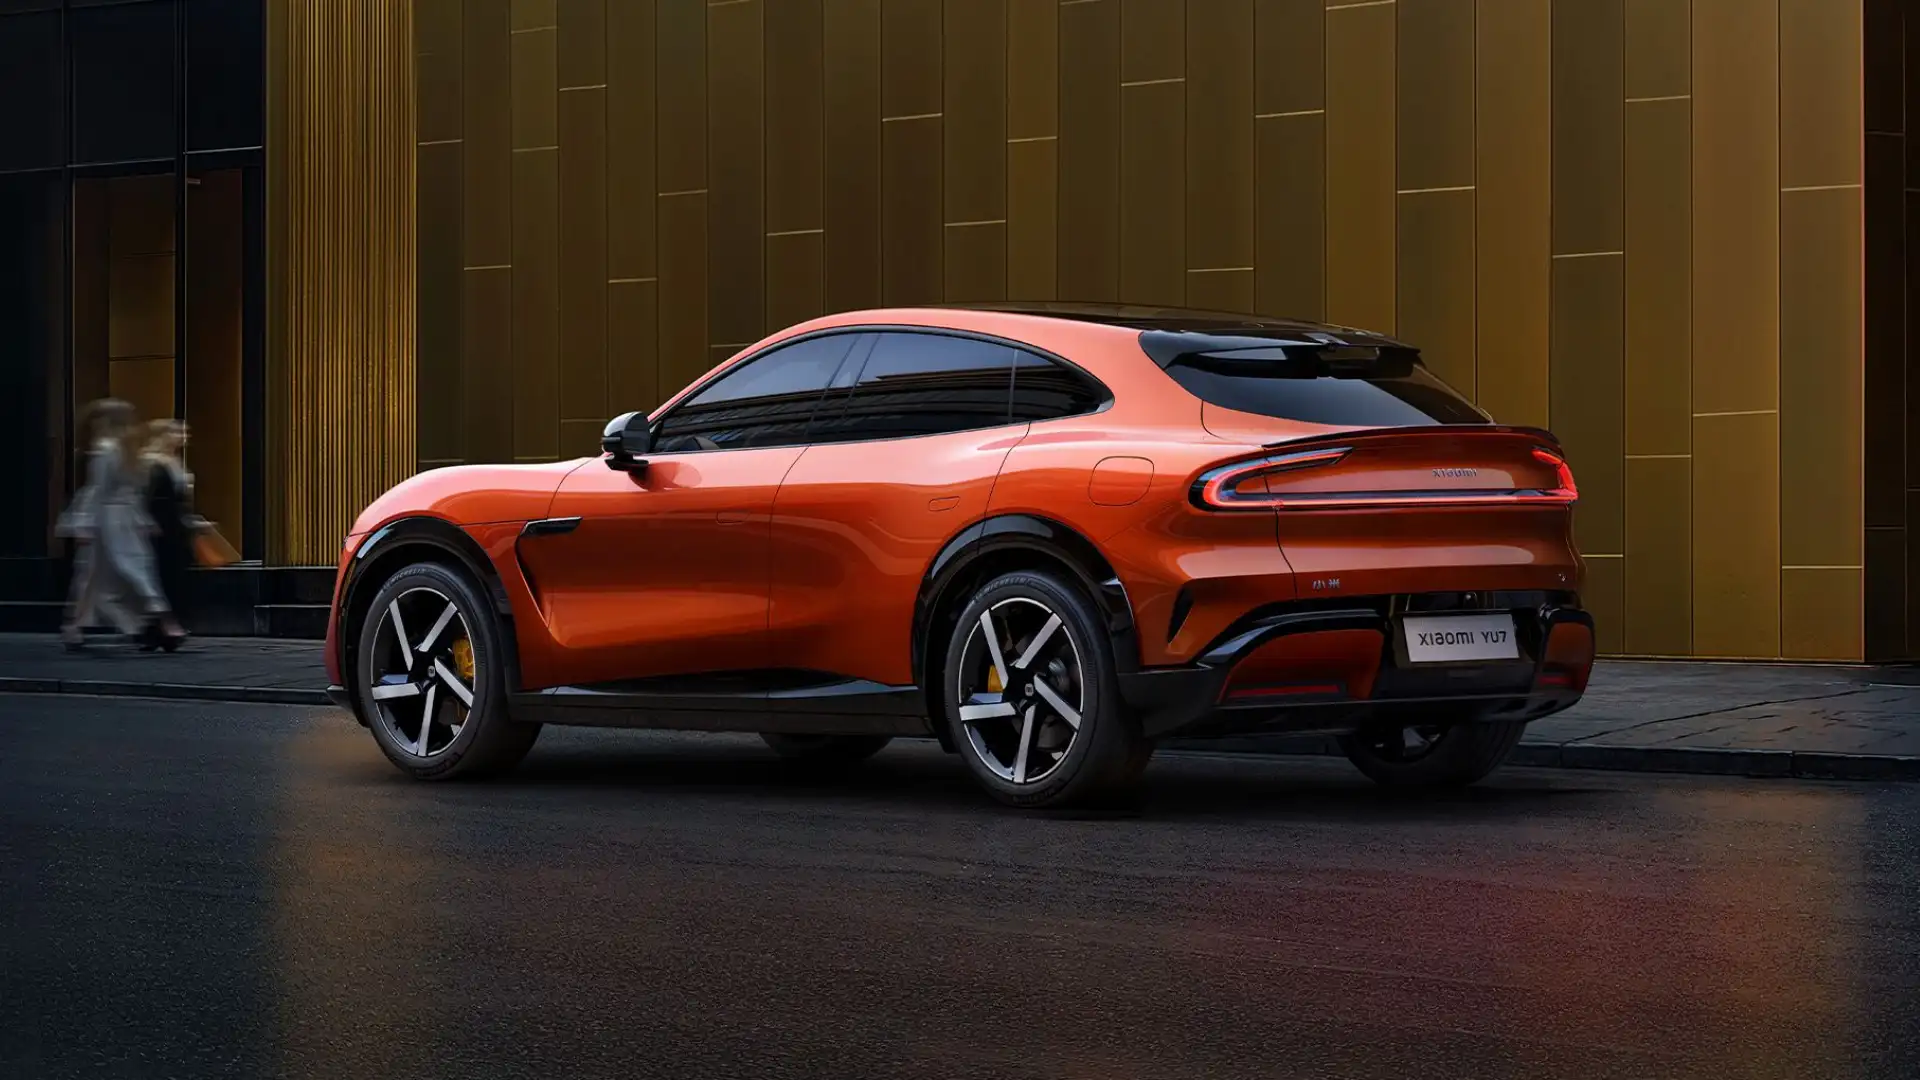
一个错别字,为什么没人骂
最有意思的就是评论区的画风。
换成别的品牌,官方渠道把价格标错一万倍,等来的多半是删博、甩锅和道歉声明。雷军这条微博底下,全是催他下单的、帮着找零的、喊着差点掏空信用卡的,没几个人真当回事,也没人恼。
我翻了翻大家的反应,这事得从雷军这个账号的属性说起。它既是小米的信息发布口,又是个养了十几年的个人号,从2015年印度发布会那首Are you OK开始,雷军的翻车素材一直是全网共享的欢乐源泉,大家笑他,从来不是恨他。
一个错别字,反而把这个号的活人感坐实了。这份信任红利是真金白银,别的品牌想学都学不来,前提是你得先当上十几年活人。
想薅这波权益的,下单前过三问
最后给真打算11月下手的朋友三个问题,答上来再交定金。
第一问,现车还是定制?0息只挂现车,想要定制颜色内饰就得走5年低息,两套方案的成本差得不小。
第二问,月供4267扛不扛得住?这是按起售价算出来的底数,上高配月供更高,能不能贷下来,最终以金融机构审核为准。
第三问,三选一选哪个?3年0息、5年分期前3年0息、6000元保险补贴,三个互斥,全款直接拿补贴,要贷款就把0息和补贴的账都算一遍。
权益到11月30日24点下定截止,错过的就没有了。
要是这篇把金融方案的账给你算明白了,麻烦点个赞;你身边要是有正纠结YU7的朋友,也欢迎把这篇文章转给他。